茨城 M&Aを検討する経営者へ。公表事例と県内の産業動向から、製造・食品・物流などの事業承継を解説。受注、生産、納品を続ける条件を企業価値へ結び付け、正常利益と評価倍率、株式価値の計算、買い手の条件比較、従業員・工場・契約の引継ぎ、売却前の準備を具体的に整理します。
工場の設備、得意先との長い付き合い、地域で働く従業員。経営者が育ててきた会社の価値は、決算書の一行だけでは説明できません。たとえば、月末の追加注文に応える加工会社では、見積りを承認する社長、段取りを組む班長、検査に立ち会う顧客、納品を引き受ける運送会社がつながって、初めて一件の売上になります。
本稿は、「買い手が翌月の受注・生産・納品を続けるために、何を受け継ぐ必要があるか」を出発点に、売却の判断を整理します。この問いに答えることは、価格を下げる材料を探す作業ではありません。自社の強みがどの条件で再現されるかを示し、買い手が引き継ぐ能力、投資すべき部分、売主に残してほしい役割を話し合う準備です。
茨城県内の企業・事業に関係する公表取引6件を比較し、売却対象の範囲、対価の意味、その後の役割という観点から考察します。公表された事実と編集部の分析、計算を理解するための架空例を分けています。事例を当センターの仲介実績として紹介するものではありません。
本文の仮定倍率は、茨城県内の成約相場や個別査定を示す数値ではありません。公表事例から確認できない価格、収益、雇用条件などは推測で補わず、分析上の限界を示します。
売却判断を組み立てる12の論点
茨城 M&Aは、地域の知名度より「翌月も納品できる条件」から考える
会社の所在地と、仕事が成立する範囲を分ける
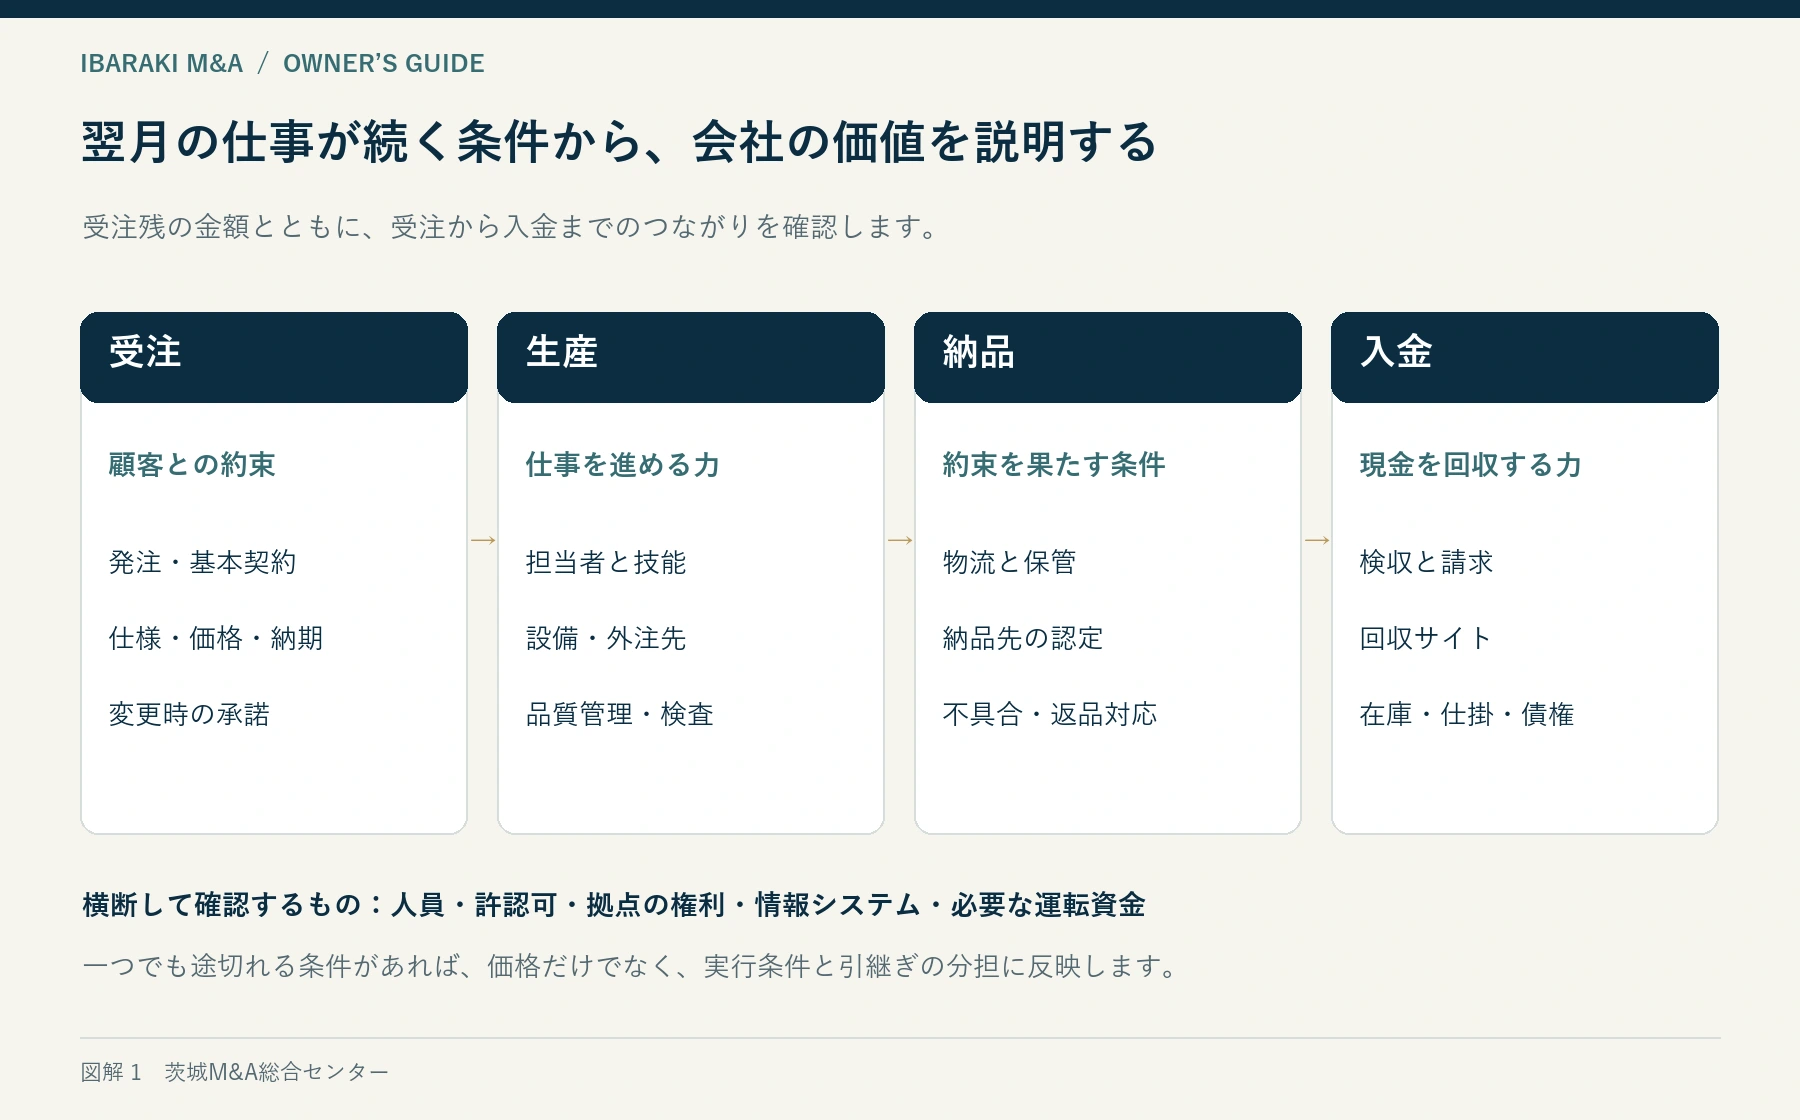
茨城で会社を売却する際、最初に示したいのは本社の住所より、注文を受けてから代金を回収するまでの仕事のつながりです。営業先は県内でも、加工の一部は県外へ委託し、検査は特定の技術者、急な納品は社長自身が担っていることがあります。買い手が看板や設備を引き継いでも、このつながりの途中が切れれば、最初の月から売上を計上できません。売主は直近の代表的な注文を一件選び、誰が何を判断して納品したのかをたどってください。
県の地域区分は県北・県央・鹿行・県南・県西の五つです。例えば、ひたちなか市、那珂市、東海村は県央に含まれます。ただし、この区分は会社の商圏や従業員の通勤圏と一致するとは限りません。地域名だけで買い手の相性を判断せず、顧客の工場、外注先、倉庫、主要な従業員の居住地を自社の地図に落とすと、残す必要がある拠点が見えてきます。以下の表は地域全体の優劣ではなく、自社の運営条件を確かめるための例です。[1]
表は横にスクロールできます。
| 地域と主な確認場面 | 買い手へ伝える実務情報 | 移転・統合を考える前の問い |
|---|---|---|
| 県北:加工・保全の現場間連携 | 外注工程、緊急呼出し、検査担当、交換部品の保管場所 | 担当者と拠点を変えても、顧客が必要とする時間内に動けるか |
| 県央:製造と地域向けサービスの接点 | 発注者と使用部門の違い、現場ごとの検収、継続対応の窓口 | 社長を通さず、仕様変更と追加費用を合意できるか |
| 鹿行:工業施設と農食の異なる周期 | 工場の停止予定、入構条件、収穫・選別・出荷の繁閑 | 年間契約の売上だけで、必要な人員の山を見落としていないか |
| 県南:試作・研究と量産・販売の接続 | 試作検収、成果の権利、量産移行条件、保守責任 | 研究案件の採択や評価を、継続発注と取り違えていないか |
| 県西:県境をまたぐ製造・配送 | 集荷時刻、出荷締切、帰り荷、繁忙時の配車と応援先 | 距離の短縮だけで、現行の納品時間と採算を維持できるか |
茨城 M&Aの買い手候補を県内企業に限る必要はありません。県外企業が販売網を持ち、県内の現場を維持する組合せも考えられます。当センターの見解では、所在地より「何を現地に残し、何を共通化するのか」を先に聞くことが大切です。営業管理の統合と、検査員や配車担当の別拠点への移動では、翌月の納品に与える影響が異なります。
県北・県央では、加工技術と顧客の判断窓口を一緒に引き継ぐ
県は日立の電気電子関連や、つくばの科学技術関連、鹿島臨海の重化学工業の集積を紹介しています。そこから自社の強みを考える際には、「大手と取引している」という説明を一段掘り下げます。県北の加工会社なら、量産部品を繰り返し供給する取引と、故障時に代替部品を作る取引では、必要な備えが違います。主要顧客名を並べる前に、選ばれる理由が価格、加工精度、設計支援、現場到着の速さのどこにあるかを整理しましょう。[2]
例えば、図面どおりに作っているつもりでも、実際にはベテランが材料の癖を見て加工順を変え、社長が顧客に確認して出荷を許可していることがあります。この会社の承継では、工作機械の台数だけを説明しても足りません。図面の最新版を誰が受け取り、変更履歴を誰が残し、例外品の可否を誰が決めるかが必要です。通常品と特別対応品を分ければ、技術を教える期間と、顧客との判断窓口を移す期間を別々に見積もれます。
県央でも、メーカーの調達部門と実際の使用部門、施設管理者と現場担当者が異なる仕事では、同じ課題が生じます。受注担当を交代しただけで、追加工事の請求や検収が滞ると、売上はあっても資金が回りません。売主は請求前に止まっている案件を確認し、止まる理由を仕様未確定、作業未完了、書類不足、顧客判断待ちに分けます。買い手が受け継ぐべきものは人脈の一覧だけでなく、合意に必要な順番と、残された約束です。
鹿行では、連続操業と農食の季節性を同じ売上表に混ぜない
鹿行の事業を工業だけ、農業だけと決めつけると、会社が抱える実際の需要を見誤ります。工業施設を相手にする保全・工事会社には、通常の点検と定期修繕時の集中作業があり、農産物を扱う会社には収穫、選別、加工、保管、出荷の時期があります。どちらも年間売上が安定して見えても、必要な人員や外注費が特定の月に偏り得ます。売却の説明では、売上月だけでなく、準備に人が動く月、現金が先に出る月も重ねてください。
工場の停止期間に作業する会社では、契約金額より先に、発注予定が確定する時期と応援要員を確保する期限を確かめます。交渉中だからと採用や外注予約を先延ばしにすると、承継後の仕事を受けられなくなる可能性があります。一方、予定が変われば空いた人員の費用を自社が負担することもあります。売主と買い手は、誰がいつ予約を決め、予定変更時の負担をどう扱うのかを、普段の受注判断の延長として共有する必要があります。
農食の仕事では、作物が確保できることと、約束した規格で納品できることを分けて考えます。選別基準、加工歩留まり、冷蔵設備の容量、出荷先の受入時間がそろわなければ、調達量だけ増えても販売量にはつながりません。複数の事業を営む会社を売る場合は、一括承継によって人や設備の融通が残る利点と、採算の異なる部門を同じ買い手が管理する難しさを比較します。部門を分けるなら、共有していた配車や保管場所の代替も必要です。
県南では、研究の評価と事業としての再現性を切り分ける
研究機関に近いことは、技術企業の説明材料になります。しかし、所在地だけで研究成果が売れるわけではありません。試作、測定、ソフトウェア開発、研究用部材などを手掛ける会社は、依頼の入口と次回受注の条件を具体的に示すことが大切です。特定の研究者からの相談で始まる仕事なのか、仕様を満たせば複数部門へ広がる仕事なのかで、承継後の営業方法が変わります。研究担当者が異動した場合も発注が続く理由を説明できるかが分かれ目です。
茨城 M&Aで技術の将来性を伝えるときは、試作の成功、顧客の評価、量産採用、継続購入を別の段階として扱います。試験結果が良好でも、量産設備への適合、供給責任、価格、認証などが未確定なら、売上計画には条件が残ります。売主がその条件を隠さず示せば、買い手は自社の販路や設備で埋められる部分を判断できます。「今後伸びる技術」とまとめるより、次に誰の何の判断を得れば売上になるかを示す方が、検討は具体的になります。
県南の会社をすべて研究開発型として見ることも適切ではありません。製造、卸売、物流、生活サービスなど、実際の収益源に沿った説明が必要です。県外へ営業する会社なら、本社を残しても営業担当の移動や顧客訪問の頻度が変わる場合があります。買い手の本社機能を利用する話が出たら、費用削減額だけでなく、見積回答が何日で戻るか、現場で即決できる範囲がどこまで残るかを確認します。管理の集約が受注速度を落とさないことが重要です。
県西では、県境より出荷締切と実際の移動時間を重視する
県西で製造・卸売・配送を営む会社の説明は、「首都圏に近い」で終わらせない方が有益です。同じ地域でも、積込み場所、顧客の受入時間、混雑する経路、帰り荷の有無によって一日の仕事量は変わります。工場と倉庫をまとめれば固定費が減るという提案には、現行の配送表を重ねてみます。出荷締切に間に合わせるため加工の開始時刻が早まり、残業や待機が増えるなら、見かけの統合効果と現場の採算にずれが生じます。
顧客が県外に分散している会社では、地元の取引比率が低いことを弱みと決める必要はありません。複数方面へ配送できることが取引継続の理由になっている場合もあります。ただし、その機能が社長の個人的な配車調整や特定の協力会社だけに依存しているなら、引継ぎは必要です。荷量が少ない日の運び方、急な増量への対応、配送を断る基準を確認すると、通常の契約一覧には現れない運営上の強みと負担が見えてきます。
地域をまたぐ統合では、従業員の通勤も生産能力の問題として扱います。移転先との直線距離が近くても、始業時刻、送迎、駐車場、家族の事情によって働き続けられる条件は異なります。売主が移転を約束してから事情を聞くと、残るはずの技能者が残れないことがあります。個人情報の扱いに配慮しつつ、まず勤務条件と必要職種を整理し、配置や移転が実際に可能かを検討してください。工場を動かせることと、生産を移せることは別の確認です。
茨城 M&Aの業界動向は、統計の大きさを自社の判断へ置き換えて読む
製造品出荷額は産業の厚みを示すが、今年の受注を示さない
県の2024年経済構造実態調査の概要では、従業者一人以上の製造品出荷額等は15兆67億円です。ただし出荷額の対象は2023年一年間で、事業所数や従業者数の時点は2024年6月1日です。2026年3月の県資料だからと、2026年の生産規模として説明してはいけません。また、従業者四人以上の県独自集計では14兆9,809億円となります。比較に使うときは、年だけでなく、対象事業所の範囲もそろえる必要があります。[3]
この統計から売主が得られるのは、製造業の基盤がどの程度あるかを考える手掛かりです。自社の来期売上を説明するには、別に顧客別の発注予定、品番別の継続性、採用済み製品の寿命、材料支給の有無を用意します。出荷額が大きい地域の会社でも、主力品の生産終了が近ければ判断は変わります。逆に地域の総額が弱くても、保守部品や代替調達の役割が残る会社はあり得ます。地域の数字と自社の注文書を、同じ根拠として扱わないことが出発点です。
当センターの見解では、売上を「今の設備と人員で反復できる仕事」「新たな対応が必要な仕事」「終了時期が見えている仕事」に分けると、買い手との対話に役立ちます。継続に必要な投資と準備時間を区別するためです。受注残が厚い場合も、材料高や追加検査で採算が変わっていないかを確認し、売上見込みと履行するための負担を一緒に示します。
足元の景況と採用難は、受けられる仕事量に結び付ける
日本銀行水戸事務所が2026年8月13日に公表した概況は、県内景気を一部に弱さを伴う緩やかな回復とし、生産は横ばい圏としています。設備投資は2026年度も前年度を上回る計画ですが、実績の確定値ではありません。資料は公表前に利用できた情報で構成され、指標によって対象月も異なります。この総括を「どの会社も受注が増えている」と読み替えず、売主は自社の受注量、見積提出数、失注理由が同じ方向を向いているかを見ます。[4]
2026年6月の県内短観では、全産業の雇用人員判断DIはマイナス36ポイントでした。対象は132社で、過剰と答えた割合から不足と答えた割合を引いた指標です。従業員が36%足りない、県内全企業の36%が採用できないという意味ではありません。7月1日公表の調査結果として、人材確保の難しさを考える材料に使います。売却企業では、人数の充足だけでなく、検査、設備保全、配車など、代替しにくい役割が埋まっているかを確かめます。[5]
人手不足を理由に売却を考える場合、買い手が人を送れるという説明だけでは結論を出せません。経験者が来ても、顧客仕様を理解するまで時間がかかる工程があります。現在断っている注文を、人数不足、技能不足、設備不足、条件が合わない案件に分けてみると、買い手が補える範囲が明確になります。採算が合わない仕事まで引き受けることを成長としない判断も必要です。追加要員が何を担い、既存の責任者の負担がどの程度減るのかを確認しましょう。
工場立地の全国順位と、自社に発注が来る確率を分ける
2025年の茨城県の工場立地件数は49件で、前年比32.9%減でした。そのうち県外企業の立地は34件で、こちらも前年比26.1%減ですが全国一位です。県が2026年6月15日に公表した数字では、全国順位の高さと前年からの減少が同時に存在します。この調査は一定範囲の業種が千平方メートル以上の用地を取得・賃借する動きを捉えたもので、公表工場件数に研究所は含みません。稼働した工場の数やM&A件数とは異なります。[6]
新しい工場の立地は、加工、保全、建設、物流、食事提供などの会社に接点を生む可能性があります。しかし、その工場が既存の取引先から調達するのか、地元から選ぶのか、発注時期がいつなのかは別の問題です。売主は立地ニュースを売上計画に直接足さず、担当窓口との接点、見積依頼、試験発注、量産契約を段階別に管理します。買い手の営業網があれば先へ進める案件と、まだ接点がない期待を分けることで、成長の説明に根拠が生まれます。
工場進出を追い風として伝えるなら、自社が供給できる余力も併記します。現行の顧客で設備が埋まっているのに新規受注を増やすと、納期遅延や特急外注が既存利益を圧迫しかねません。空いている機械の時間と、検査・梱包・出荷に使える時間は同じとは限らないため、工程ごとに確認します。成長投資を単独で行うか、設備や人材を持つ買い手と組むかは、この不足を埋める費用と立上げ期間を比べて決める方が現実的です。
農業の産出額と経営体数から、調達先の変化を読む
茨城県の2024年農業産出額は5,494億円で全国三位でした。2025年12月23日公表の統計で、品目ごとの生産量に農家庭先販売価格を掛けて集計する指標です。食品加工会社や卸売会社の売上でも、農業者の利益でもありません。金額が増えていても、数量増加と価格変動を分けなければ、自社に届く原料や販売できる加工品の量は分かりません。農食事業の売主は、主要原料の数量、仕入単価、製品単価、廃棄を別々に確認してください。[7]
2025年2月1日時点の農林業センサスでは、県内の農業経営体は33,809で、五年前より24.6%減少しました。一方、そのうち法人経営体は930で160増えています。県概要の掲載は2026年8月7日です。ここでいう経営体は一定の条件を満たす事業者の単位で、農家の世帯数とは異なります。減少分をそのまま廃業件数や売却候補数とすることもできません。取引先の集約や組織化が、自社の仕入れと集荷方法にどう影響するかを考える資料です。[8]
例えば、多数の小口生産者から集めていた原料が、少数の大きな経営体へ集約されると、集荷は効率化する一方、特定先への依存が高まる場合があります。買い手が価格交渉を共通化する方針でも、長年の選別対応や受取条件を変えると調達が続かないことがあります。売主は数量の大きい仕入先だけでなく、品質のばらつきを吸収している工程を説明します。産地との関係を残すことと、赤字の慣行を残すことを区別し、変更できる条件を探します。
物流制度の変化は、運ぶ会社と荷主の双方の問題になる
物流効率化法では、2026年4月から一定規模以上の荷主・物流事業者に、中長期計画や定期報告などの義務的措置が始まっています。すべての中小企業に同じ義務が一律にかかるという意味ではなく、事業の立場や規模の確認が必要です。制度の適用判定とは別に、荷待ちや荷役を減らすための取引先からの要請は、自社の出荷方法にも関わります。運送会社の売却だけの話として扱わず、製造・卸売側の承継計画でも確認します。[9]
茨城 M&Aで物流拠点の価値を説明するなら、道路までの距離に加え、積み込める時間帯、受付方法、待機場所、荷姿、作業の担当を示します。毎日出荷していても、社長が直前に電話で便を調整している会社では、出荷の継続性が個人に寄っています。売主は予定どおりに出た便と遅れた便を比べ、製造遅延、伝票待ち、積込み人員不足などの理由を確認してください。荷主と運送会社のどちらが直せる問題なのかも分けておきます。
統計や制度を確認した後は、自社で変える必要がある運営条件を示します。採用環境が厳しければ担当の兼務を見直し、出荷条件が変われば締切と料金を交渉する必要があります。その対応を単独で進められるか、買い手の設備や管理機能があれば早まるかを比べます。外部環境への対応が必要な時期と、自社が対応できる時期の差が、候補企業と協議すべき点になります。
茨城 M&Aで引き継ぐ価値を、受注・設備・人材の組合せで確かめる
製造業は、設備の所有より合格品を出し続ける工程を見る
製造業の売主が用意したいのは、固定資産台帳に対応する「何を作れるか」の説明です。同じ種類の機械でも、治工具、加工条件、計測器、担当者の習熟がそろって初めて顧客の要求を満たせます。直近の主力品について、材料受入れから出荷までの工程を追い、社内と外注の境目を示します。そこで特定の担当者だけが行う調整が見つかったら、誰に教えるかを決めます。保有設備の一覧と、生産を継続するための組合せを対応させる作業です。
顧客から預かる金型や図面、外注先に置いている治具も確認が必要です。工場にあるから自社所有とは限らず、自社の台帳にあるから自由に別工場へ動かせるとも限りません。売却対象を考える段階では、誰の物で、どの仕事に使い、返却や変更の条件がどこに書かれているかを整理します。これは契約書を大量に集めるためだけの作業ではありません。買い手が工程を組み替える際に、動かせる範囲を誤らないための準備になります。
茨城 M&Aで製造現場の強みを伝えるなら、不良が少ないことに加え、不良が出たときの対処を説明すると実態が見えます。出荷を止める権限、顧客への報告、選別、再加工、原因確認を誰が担うかを確認してください。社長しか顧客へ連絡できない状態で即時退任を希望すると、買い手には対応の空白が残ります。品質責任者が説明できるようになるまで同席するなど、退任までの役割を具体化すれば、技能教育とは別の引継ぎが進みます。
農食事業は、収穫物から販売可能な製品になるまでをつなぐ
農業、食品加工、食品卸では、同じ原料を扱っていても引き継ぐ対象が異なります。生産を担う会社では作業時期、農地や設備の利用関係、現場の担い手が重要です。加工会社では原料規格、配合、加熱や包装などの製造条件、卸売会社では調達と販売の組合せが収益を左右します。会社を一括して説明する前に、どの工程で利益を得ているかを明らかにします。栽培が得意な買い手と、加工や販売に強い買い手では、補える課題が変わります。
例えば、原料の規格外部分も用途を変えて販売している会社では、歩留まりを支える販路が見落とされがちです。主力製品だけを買い手の販売網に載せ替えても、副産物の売り先がなくなれば保管や処分の負担が増えます。売主は原料一単位から何が生まれ、どの割合が製品、別用途、廃棄になるかを確認します。数量の流れを説明すると、売上の小さい取引先が実は製造全体の採算に役立っていることも伝わります。
季節の仕入れを社長が取りまとめる会社では、引継ぎの時期に注意します。電話で決めた数量と帳簿の仕入予定がずれ、買い手が必要量を重ねて発注すれば、在庫や支払いが膨らみます。次の作期に関する口頭の約束、予約、最低引取量、返品条件を、確定と相談中に分けて残してください。取引を変える場合も、収穫後に突然変更するのでは間に合わないことがあります。供給者が準備を始める前の判断期限を共有することが大切です。
物流・卸売は、車両や倉庫を実働の時間に置き換える
倉庫面積や車両台数は分かりやすい数字ですが、それだけでは受けられる仕事量を判断できません。温度帯、荷物の形、荷役設備、入出庫時刻、ドライバーや作業員の勤務によって利用可能な能力は変わります。売主は平均稼働率だけでなく、忙しい曜日の時間帯別の状態を確かめます。日中に空きがあっても、夕方の出荷が集中する時間に詰まるなら、追加受注には別の手当てが必要です。買い手の荷物を足す前に、重なる時間を把握します。
茨城 M&Aで配送網の組合せを考える場合は、往路と復路、定期便と臨時便、運賃に含む作業と別料金の作業を分けます。買い手の荷物を混載できれば効率が上がる可能性はありますが、納品時間や積み順が合わないと、かえって仕分けや待機が増えます。売主は実際の配送日報を使い、混載が成立する便と成立しない便を説明します。「共同配送ができる」という総論を、どの曜日のどの便なら可能かという検討に変えるためです。
卸売会社では、倉庫が顧客の在庫を肩代わりしている場合もあります。毎日の小口出荷、急な返品、長期保管などが商品価格に埋もれていると、買い手は保管負担を過小評価します。商品別の粗利に加え、入出庫頻度と保管期間を見て、取引条件を改める余地を確認してください。ただし、一方的な値上げや対応停止を前提に売却後の利益を説明するのは避けます。顧客と合意できた変更、交渉中の変更、まだ提案していない変更を区別します。
研究関連企業は、成果の権利と次の開発負担を対応させる
研究や試作に関わる会社では、技術者の能力、成果物、利用できる権利、今後の開発作業を分けて説明します。自社が開発に参加した技術でも、単独で販売できる範囲は契約によって異なり得ます。共同開発先、顧客、外部研究者などとの約束を確認し、現在の事業で使える範囲と新用途への展開に必要な確認を整理します。専門家による判断が必要な事項を、社長の認識だけで確定事項にしないことが、技術の説明に対する信頼を守ります。
研究関連の売上には、単年度の開発費、装置販売、継続保守、消耗品供給などが混ざることがあります。開発案件が終わると売上が落ちても、既存装置の保守が増える会社もあれば、案件ごとに新しい受注が必要な会社もあります。売主は売上の名称より、顧客が支払う理由と終了条件で分けてみます。次の研究テーマを取らなくても続く部分と、今から提案しなければ途切れる部分が見えると、買い手が必要とする営業・開発の体制を説明できます。
開発途中の案件を引き継ぐときは、技術的な完成度だけでなく、残る作業の担当と顧客の受入条件を示します。追加試験、設計変更、保守部品の確保など、検収後も仕事が残る場合があります。売却を急ぐために開発費を止めると、既に約束した納期を守れなくなるおそれがあります。一方、売却交渉に合わせて用途を広げすぎると、未確定の負担が増えます。現在の約束を果たす作業と、新たな可能性を試す作業を分け、継続範囲を協議してください。
現場責任者へ移せる仕事と、経営判断として残る仕事を区別する
茨城 M&Aで「社長がいなくても回る会社」を目指す際、すべての判断を現場に任せる必要はありません。納期の調整や日々の人員配置は責任者へ移せても、大幅な値引き、設備購入、重要な取引先の選別は経営判断として残せます。問題は境目が曖昧なことです。担当者が決めてよい範囲、相談する基準、相談先が不在のときの対応を決めます。権限を増やすだけでなく、判断に必要な原価や顧客情報が見られることも条件になります。
表は横にスクロールできます。
| 仕事の局面 | 現場へ移す判断の例 | 経営側に残す判断の例 |
|---|---|---|
| 受注 | 既存条件内の納期回答、通常品の見積り | 新たな保証、長期固定価格、採算基準を下回る契約 |
| 生産・提供 | 承認された手順での工程変更、応援配置 | 主要工程の外注化、大規模設備の更新 |
| 出荷・検収 | 通常の出荷判定、必要書類の提出 | 重大な品質問題、契約条件の変更や補償 |
社長が判断した内容を一週間記録すると、引き継ぐべき仕事が見つかります。同じ相談が繰り返されるなら基準を作り、例外ばかりなら顧客条件や工程を見直します。候補者に任せる際は、社長がすべて覆すのではなく、結果を振り返る時間を設けます。判断を再現できるかを確かめる機会になり、従業員承継にも、買い手への運営移管にも使える準備です。
ただし、特定の責任者へ仕事を集めすぎると、社長への依存を別の一人へ移しただけになります。休暇や欠勤でも止められない業務については、代理者、外部への依頼、仕事を止める判断を用意します。売主は人員表だけでなく、重要業務と代替方法の対応を説明してください。買い手から増員や管理機能の提供が示されたら、この不足のどこに充てるのかを具体化します。人数の足し算から、業務が続く体制の話へ進められます。
茨城 M&Aの売り時を、受注周期とオーナーが退任できる時期から決める
好決算を待つ前に、次の受注と準備の期限を見る
売却時期を決める際、過去最高の利益が出るまで待つ方法が常に有利とは限りません。来期の主要契約が未定だったり、設備更新と責任者の退職が重なったりすると、直近の利益だけでは継続性を説明しにくくなります。売主は決算月に加え、見積提出、年間契約更新、作付けや調達予約、顧客の定期修繕、採用の判断時期を並べます。売却の交渉期間中にも決めなければならない事項があることを、先に把握しておきます。
例えば、年間契約が更新されてから相談すれば確実に見える一方、その更新で長期の固定価格や追加設備の負担を約束する場合があります。売却後まで残る条件を、買い手候補の意向が分からないまま決めることにも影響があります。相談を始める時期と契約を実行する時期を分ければ、更新に必要な情報を得ながら選択肢を比較できます。契約を止めて待つのではなく、通常の経営を続けるための意思決定を交渉予定に組み込みます。
業績が落ちている会社では、回復を待つ理由を明確にします。顧客の生産調整による一時的な減少、主力製品の終了、原価上昇を転嫁できない状態では、必要な対応が異なります。受注回復の根拠が顧客の発注予定にあるのか、社内の期待なのかも分けます。現金を使い続けて待つより、販路や工程を変えられる相手と早めに協議する方が適する場合もあります。売却価格だけでなく、待つ間に失う人材や顧客を考慮してください。
設備投資は、履行に必要なものと成長のためのものを分ける
売却前に設備を新しくすると評価が必ず上がる、という考え方は危険です。既存の契約を守るために必要な修繕、安全や品質を維持する支出、追加受注を狙う増設では、判断の基準が違います。売主は投資をしない場合に何が起きるかを具体的に示します。停止の危険がある設備なら稼働記録や保守業者の見立てを確認し、まだ受注がない増設なら需要の根拠を示します。金額の大小だけで優先順位を決めないことが大切です。
買い手が同種の設備を持つ場合でも、自社設備の更新が不要になるとは限りません。顧客の承認、試作、輸送、立上げに時間がかかれば、移管が終わるまで現行設備を使う必要があります。反対に、買い手の工程を使える見込みが具体化しているなら、売却直前の大型投資を再検討する余地があります。売主が先に投資を決定する場合も、発注済み、取消可能、見積段階を分けて伝えると、承継後に残る支払いや選択肢を共有できます。
茨城 M&Aの準備で効果を判断しやすい支出は、買い手が運営状況を確かめやすくする整備です。例えば、品番と図面の対応、在庫の所在、外注への支給品、保守期限の記録がそろうと、承継後の混乱を減らせます。ただし、売却のためだけに使わない管理システムを入れる必要はありません。現場が更新できる形で情報を残せるかが先です。導入の見栄えより、担当者が交代した日に必要な情報へ到達できることを基準にします。
値上げと採用は、売却後も続く条件として説明する
売却前の値上げが利益を改善した場合は、交渉の結果がどこまで定着したかを確かめます。見積りだけ変更した状態、顧客が合意した状態、請求と入金まで終わった状態では、根拠の強さが異なります。一時的な特急料金や原材料の変動分と、恒常的な単価改定も分けます。取引を失う懸念があるなら、交渉時に示された条件や今後の数量を確認します。過去の決算にまだ出ていない改善は、実際の取引記録で説明することが必要です。
採用についても、募集を出したことと、戦力が増えたことは別です。入社時期、教育担当、単独で作業できる範囲が見えないまま、来期の増収を説明すると負担を見落とします。売主は既存社員が教育に使う時間も含めて、受けられる仕事量を考えます。買い手が採用を支援する提案なら、誰をどの地域で募集するのか、採用までの間はどう運営するのかを聞きます。人材の確保を、契約成立後の未定事項に残しすぎないことが大切です。
売却を考え始めたために通常の改善を止めると、社員には先行きが見えにくくなります。必要な修繕、顧客対応、教育は続け、その支出が何のためかを記録しておきます。一方、売却後の方針に大きく関わる拠点新設や新分野への展開は、独立して続ける場合の採算と、買い手と進める場合の役割を比較します。経営判断を凍結することでも、交渉を有利に見せるために支出を削ることでもなく、判断の理由が伝わる状態を目指します。
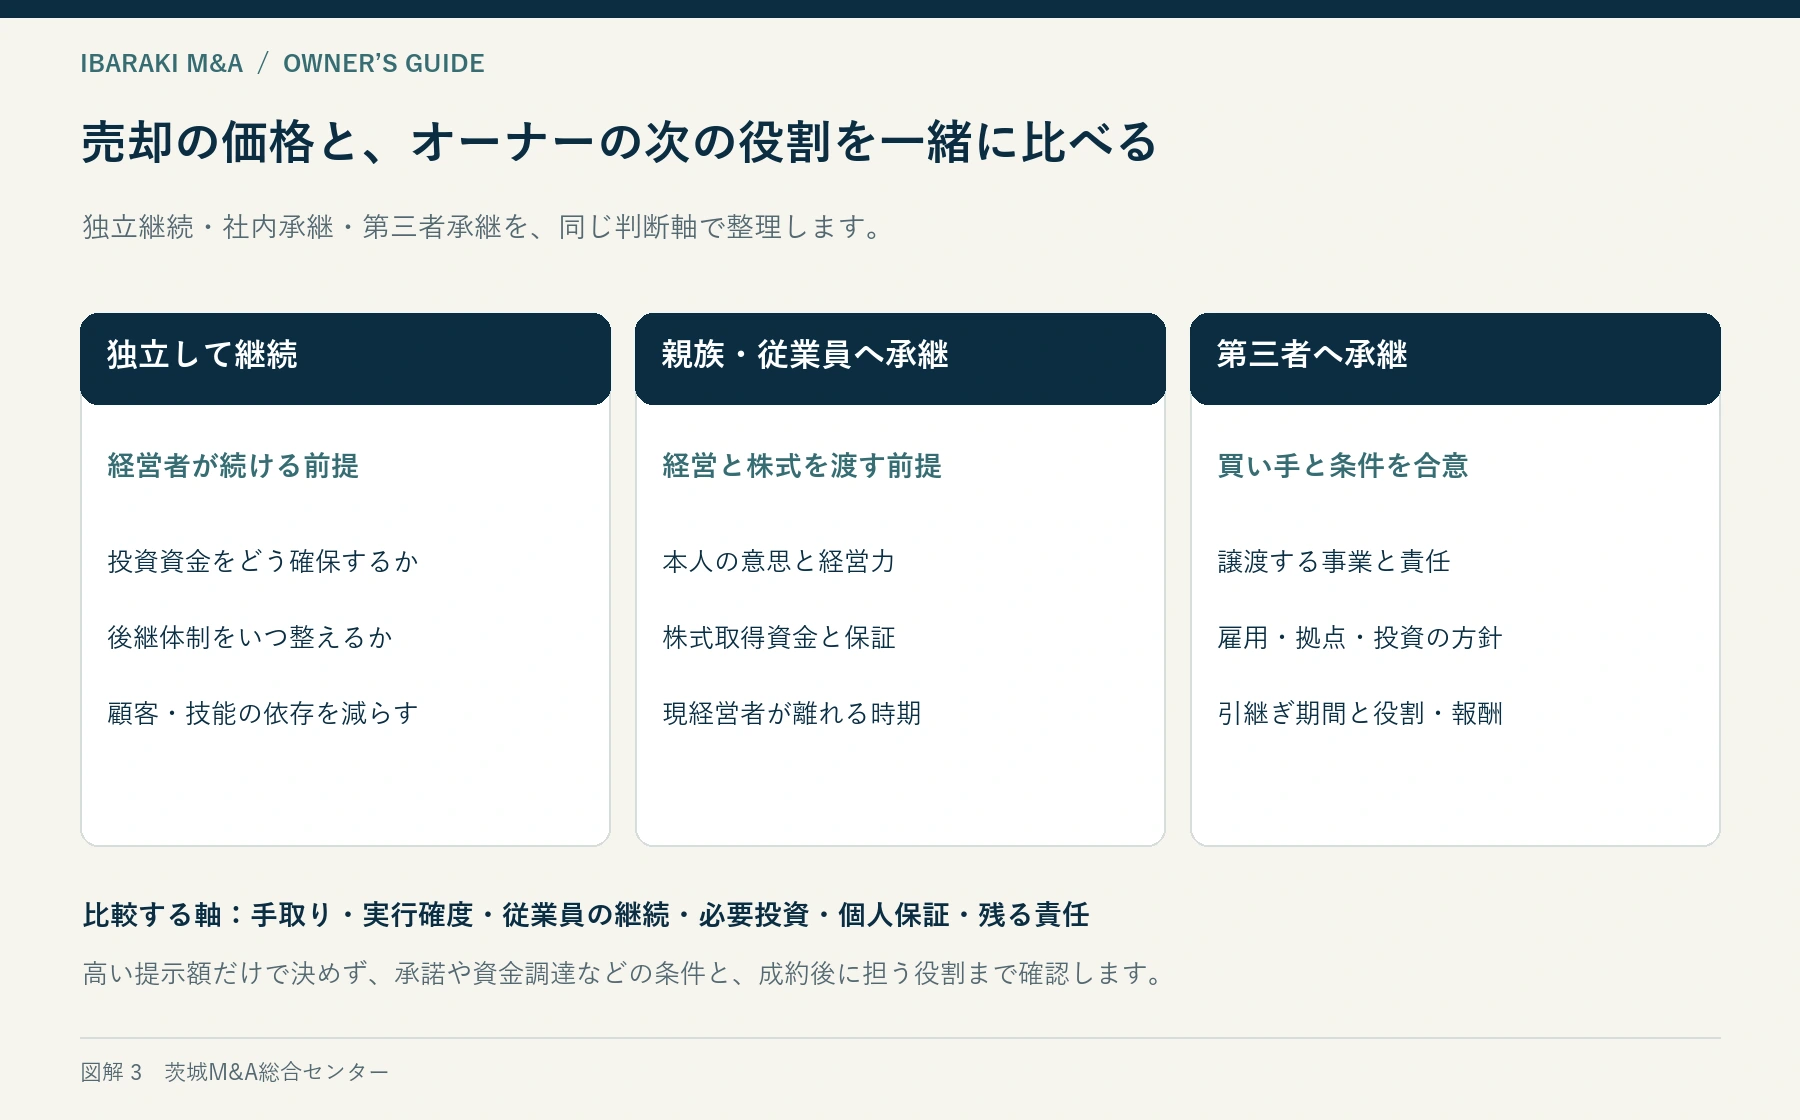
独立継続・親族承継・従業員承継を、同じ経営課題で比較する
茨城 M&Aを選ぶ前に、独立を続ける場合の具体策も書き出してみてください。営業を担う人、設備更新の資金、顧客交渉の責任者が用意できるなら、急いで第三者へ売る必要がない場合もあります。反対に、すべてを社長が続ける前提なら、現状維持は課題を解決していません。「売らない場合はどうするか」を同じ精度で考えると、第三者に期待する役割がはっきりします。会社への愛着と、実行できる体制の評価を分けるための比較です。
親族や従業員に候補者がいる場合も、本人の意思、経営を担う時期、足りない経験を確かめる必要があります。現場が優秀だから資金繰りや重要顧客の交渉まで任せられるとは限りません。本人の希望を聞き、一定期間に担当する仕事を決め、経営情報を共有してみます。株式や資金の条件だけ先に固めるのではなく、実際に判断する役割を試すことで、単独承継が可能か、外部の人材や資本が必要かを検討できます。
後継者が「いない」「候補はいるが話していない」「本人は希望するが準備できていない」は分けて扱います。統計上の不在率を自社の結論にせず、本人の意思と準備を確かめましょう。
退任の希望を、期限と引き継ぐ役割に分けて合意する
売主の希望は「できるだけ早く辞めたい」だけでなく、いつまで何ができるかで伝えると協議しやすくなります。毎日の出社は難しくても、重要顧客への紹介や技術判断の相談には期間を限って応じられる場合があります。逆に健康や家族の事情で継続関与が難しいなら、その条件を前提に体制を考える必要があります。買い手の必要とする引継ぎと、売主が提供できる時間を早めに照らし、無期限の関与を当然のものにしないことが重要です。
全国の事業承継・引継ぎ支援センターの2025年度の第三者承継実績は2,265件で、2026年5月29日に公表されています。全国のセンターによる支援実績であり、茨城県の成約件数や国内市場の全件数ではありません。自社の成立時期を予測する数字にもできません。相談数と成約数は同じ案件群とは限らず、単純に割って成功率と読まないことも必要です。[11]
売却を進めるか迷う段階でも、次の設備発注、主要契約更新、責任者の退職などの前に、何を確かめれば選べるかを定めます。社内候補の意思、買い手が維持する拠点、引継ぎ期間、必要な投資が比較の材料です。期限までに情報が足りなければ、その理由と当面の運営責任を明らかにします。次回の判断日までに誰が何を確認するかを決めれば、結論を先送りしても準備は進められます。
茨城 M&Aの公表事例から、売却する範囲と残す役割を考える
公表事例を読む目的は、自社の売却額を他社のニュースから当てはめることではありません。誰が、どの事業や株式を、どの段階で引き受けたのかを見れば、自社にも選べる承継方法があると分かります。ここでは茨城県内に本社、工場、店舗、教習施設などの実体がある六つの取引を取り上げます。取引の発表内容と、その後に確認できた事実を整理し、各社の事情として開示されていない点は推測せず、本稿の売主向けの考察を分けて示します。
表は横にスクロールできます。
| 対象・地域 | 確認した取引の形 | 自社に置き換える論点 |
|---|---|---|
| 昭和建設・水戸市 | 株式取得と株式交換による完全子会社化 | 現金と株式を受け取る違い |
| 茨城もぎたてファクトリー・茨城町 | 官民ファンドから既存事業パートナーへの株式譲渡 | 株主交代と事業連携の継続 |
| スーパーマルモの一部事業・土浦市など | 吸収分割による事業承継 | 売る事業と会社に残る負担 |
| ISC就職支援センター・水戸市 | 発行済全株式の取得 | 地域の採用・顧客対応機能の承継 |
| オートバックスつくば・県内店舗展開 | 持分49%から追加取得による完全子会社化 | 残した株式を後で売る条件 |
| 日立ドライバーズスクール・那珂市 | 教習所事業の譲渡 | 切り出した事業が単独で動く条件 |
昭和建設の事例:会社を譲る対価が全額現金とは限らない
戸田建設は、水戸市の総合建設会社である昭和建設の完全子会社化について、当初の全株式を現金で取得する予定を変更しました。2021年11月1日に57%を現金で取得し、残り43%は同年12月22日の株式交換で取得しています。変更の発表と後続の決算開示をつなぐことで、最初の計画と実際に成立した方法を区別できます。会計上のみなし取得日である12月31日は、株式交換の実施日とは別です。[12][13]
公表された取得原価は26億8,900万円で、内訳は現金及び預金15億9,600万円と、交換日における戸田建設株式の時価10億9,300万円です。全額を現金で支払った金額でも、負債・現金を調整した事業価値でもありません。昭和建設は現在の公式サイトでも戸田建設グループとして事業を案内しています。一方、旧株主が受領した株式をその後どう保有・処分したかまでは、ここで確認した資料から分かりません。[13][14]
本稿が注目するのは、同じ「会社を全部譲る」でも、売主の手元に来るものが異なる点です。株式を受け取る条件なら、生活資金や納税資金として必要な現金、株価の変動、処分できる時期を別々に考える必要があります。県内の建設・設備会社のオーナーにとっては、会社の将来性と自分の引退後の資金計画を同じ一枚の金額だけで判断しないことが有益です。現金と株式の組合せを選ぶ理由は、株主ごとに異なり得ます。
茨城もぎたてファクトリーの事例:株主の交代で食品の商流をつなぐ
ヤマダイ食品は2021年3月31日、農林漁業成長産業化支援機構から、茨城町に工場を持つ茨城もぎたてファクトリーの株式譲渡を受けたと発表しました。発表文では実施済みですが、個別の実行日、取得比率、取得対価は示されていません。したがって全株式の取得やオーナーの引退と読み替えることはできません。2026年6月には、同社を関連会社として食品輸出展示会への出展予定も案内しています。[15][16]
この取引を自社へ置き換える際は、出資者の交代と工場の経営責任者の交代を分けて考えます。食品製造では、生産者から入る原料の規格と、納品先が求める加工仕様がつながって初めて商品になります。売却相手が持つ販路が広くても、原料確保、凍結能力、検品、出荷のいずれかが追い付かなければ売上は増やせません。買い手との関係が既にある会社ほど、取引が続いてきた理由を工程ごとに説明する余地があります。
本稿の見解では、県産農産物を扱う加工会社の評価資料は、売上の一覧だけでは不十分です。原料の旬による仕入時期、規格外品の使い方、加工歩留まり、保管中の品質、納品先別の荷姿を合わせると、翌年も同じ粗利益を得られる根拠が見えます。輸出や新商品への期待は、既存事業で既に確認できる収益から分け、追加の検査や包材、設備投資を誰が負担するかまで示すと、夢の部分と実行可能な計画を区別できます。
スーパーマルモの事例:事業を譲っても売主会社は残り得る
クスリのアオキホールディングスは2021年4月8日、子会社ナルックスが、土浦市を中心に事業を展開するスーパーマルモのスーパーマーケット事業等を吸収分割で承継すると公表しました。翌年度の決算短信で、同年6月1日付の承継を確認できます。これはスーパーマルモの全株式取得とは異なります。確認した発表と決算資料では本件の取得対価は示されていないため、店舗数や会社全体の売上から価格を逆算しません。[17][18]
事業を選んで譲る案は、オーナーが不動産や別部門を残したいときに検討できます。ただし、対象事業に付いていた本社費用が売却後も残るなら、売主会社の収支は変わります。倉庫、共同配送、惣菜加工、仕入代金の決済など、部門間で共用していた機能を分けた後に誰が担うかを決めなければなりません。対象事業の利益だけを切り取ると、残した会社に必要な人員と費用の説明が抜けることがあります。
茨城 M&Aの売却準備では、「何を残すか」を先に言葉にすることにも価値があります。たとえば売却後も所有地を貸して賃料を得たい場合、買い手に必要な使用期間や修繕負担と、売主の資産管理方針をすり合わせます。また、事業の譲渡代金を会社が受け取る構造と、株主個人が株式代金を受け取る構造では、その後の資金の流れも違います。手取りの比較は、取引対象と代金受取人が定まってから行います。
ISC就職支援センターの事例:地域の人材供給力を引き継ぐ
アウトソーシングは2021年9月1日、水戸市のISC就職支援センターの発行済全株式を同日取得したと発表しました。製造・物流などへの人材サービスを手掛ける企業で、価格の記載はありません。その後、アウトソーシングトータルサポートの公式沿革には、2023年7月にISCのBPO事業部を統合した旨が記載されています。2021年の子会社化と後年の事業部再編は別の出来事であり、取得時の体制が現在も同じとは限りません。[19][20]
ここから考えたいのは、人材会社の価値を登録者数だけで示さないことです。製造現場の交替勤務に対応できる採用、急な欠員への補充、就業後の面談、派遣先責任者との調整が一連のサービスになります。売主の社長しか把握していない応募経路や職場ごとの留意点があるなら、それを担当者が引き継げる状態にします。人が働き続けられる条件と会社が契約を継続できる条件が重なる部分に、買い手に渡せる機能があります。
この見方は人材業以外にも応用できます。工場や物流会社でも、採用担当者が変わっただけで補充が止まるなら、受注余力の説明は弱くなります。逆に、地元の通勤圏を理解した募集方法、教育の順番、班長への相談経路が共有されていれば、買い手は引継ぎ後の人員計画を作りやすくなります。事例にない雇用条件を想像するのではなく、自社について、誰がどの役割を続けると納期を守れるのかを具体化することが準備です。
オートバックスつくばの事例:残余持分の出口を事前に考える
オートバックスセブンは2022年7月25日、G-7・オートバックスつくばの追加51%を2,550万円で取得し、既存49%と合わせて完全子会社化する計画を公表しました。実行予定日は8月4日です。この金額は追加取得部分の代金であり、会社全体の株式価格と同義ではありません。発表当時の本社は神戸市で、県内本社企業ではなく、つくばエリアでの店舗展開を目的とした会社として位置付ける必要があります。[21]
後続の2023年の店舗発表では、オートバックスつくばが茨城県つくば市の店舗の運営主体として案内され、2026年8月1日現在の公式一覧でも連結対象子会社に掲載されています。これらから、その後の県内事業の実体と子会社としての位置付けを確認できます。ただし、この取引は設立から間もない会社の持分追加取得であり、長年営業してきた独立企業の株価水準を示す比較材料として使うことには限界があります。[22][23]
段階的に株式を売る案を選ぶオーナーには、最初に受け取る金額と残りを売る条件の両方が必要です。買い手が後で残余株式を買う義務を負うのか、価格はいつの利益を基準にするのか、追加投資によって持分がどうなるのかを確認します。共同経営中の役員選任、配当、重要支出への関与も判断材料です。本件の非公表契約を推測することなく、自社では「残した株式がいつでも同じ条件で売れる」と考えない姿勢を持ちたいところです。
日立ドライバーズスクールの事例:非中核事業を切り離して続ける
日立物流東日本は2021年8月2日、那珂市にある日立ドライバーズスクール事業を、大宮自動車教習所傘下のドライビングスクール那珂へ譲る契約を公表しました。発表時点では10月1日を予定日とし、親会社の同年10月27日の決算説明資料では、その日を事業譲渡日として記載しています。対象は自動車教習事業であり、運送事業や売主会社全体の売却ではありません。確認した資料に譲渡対価はありません。[24][25]
この事例から考えられるのは、会社全体を売却しなくても、別の運営者の下で事業を続ける選択肢があることです。工場を持つ会社が運営する倉庫、販売部門に付随する整備工場などでも、切り出した単位に顧客と収益があるかを検討できます。ただし、給与計算、設備保守、情報システムなどを親会社に頼っていた場合、分離後の原価を補います。帳簿上の部門利益だけでは、単独で営業を続ける費用が表れない場合があります。
予約済みのサービスや受注済みの製品がある事業では、引継ぎ日をまたぐ顧客への約束も重要です。契約の名義、前受金、未実施の役務、問い合わせ先が切り替わる時期を揃えないと、代金を受け取った会社と提供する会社がずれます。譲渡対象の一覧を作る際は、機械や建物だけでなく、「既に受けた注文を誰が最後まで履行するか」を含めます。この作業が、事業価値の説明と売却後の紛争予防を同時に支えます。
茨城 M&Aの正常収益は、受注から入金までの仕事で確かめる
過去の黒字を、引継ぎ後にも残る利益へ読み替える
まず直近の売上を、注文、納品、請求、入金の流れと照合します。金属加工なら納品済みでも検収が未了の品、食品なら返品や値引きが見込まれる出荷、物流なら追加作業の請求が未確定の運行があり得ます。それぞれが不正を意味するわけではありませんが、月末の数字をそのまま年換算すると回収可能性や原価がずれることがあります。月次試算表に、計上時期の理由と後日の精算結果を添えるだけでも、検証しやすさが変わります。
利益の年度変動には、数量、単価、原価、製品構成の四方向から説明を付けます。売上が伸びても、外注の増加で粗利益が減っているなら、自社設備の余力が足りないのか、受注構成が変わったのかを確かめます。値上げが決まった取引と交渉中の取引は分け、後者の改善を実績扱いしません。数字の上下に理由がある会社は、その理由を買い手へ示すことができます。理由の分からない好業績より、変動を説明できる業績の方が判断材料になります。
社長の代わりに誰が見積もりと品質判断を担うか
県内の中小製造業では、社長が営業、見積もり、加工手順、納期調整を兼ねている場合があります。売却後に社長が退くなら、これらを一人の後任で担えるのか、工場長と営業担当に分けるのかを考えます。社長の報酬を全部利益へ戻し、後任の費用を計上しなければ、翌月から仕事を回す前提が欠けます。買い手の役員が兼務するとしても、常駐の必要性や移動時間を含めて、本当に置き換えられる業務かを確認します。
引継ぎ資料には、担当者名だけでなく判断の基準を残します。たとえば加工精度の要求が曖昧な図面を受けたとき、誰に確認してから見積もるのか。食品原料の品質が予定より低い日に、歩留まり低下をどう見込むのか。配送先の荷受け時間が変更されたとき、どの車両と運転者へ組み替えるのか。こうした例外処理が社長の記憶に集中しているほど、単なる肩書の交代では仕事が続かないことが分かります。
本稿の見解では、後任候補を決める前に、一週間の意思決定を記録する方が有用な場合があります。社長が何に時間を使い、そのうち誰でも手順で対応できるものと、経験を要するものがどれだけあるかを分けます。標準化できる仕事を移した後に必要な後任の役割が明らかになります。人件費を低く仮定して評価を上げるより、必要な役割を絞り、実行できる承継体制として説明した方が、交渉中に前提を崩されにくくなります。
金属加工・食品・物流では、違う原価の抜けを探す
金属加工会社の原価確認では、機械の稼働時間と製品数量だけでなく、段取り替え、刃具、測定、手直しを見ます。小口多品種の受注が増えれば、機械が動いている時間以外の負担も増えます。特定の熟練者だけが短時間で加工できる品を、平均時間のまま後任に任せられるとは限りません。外注を使う場合は、外注先の生産余力や仕様の承認手順まで含め、受注を維持するための現実的な費用を見積もります。
食品製造では、原料価格の上昇だけに注目すると、廃棄、冷蔵・冷凍保管、衛生検査、清掃、返品対応の変動を見落とします。季節によって同じ仕入重量から得られる製品量が変わるなら、標準歩留まりの根拠が必要です。買い手の販路で増産する計画でも、追加の洗浄や検査、人員交替の費用を引いた後の利益を見ます。既存の正常収益と新たな販路の利益を別に作ると、相手の成長計画だけに価格根拠を依存せずに済みます。
物流では、運賃売上を走行距離だけで割っても、配車の効率は分かりません。荷待ち、積み降ろし、空車回送、繁忙期の傭車、車両整備による休車が利益に関わります。ある荷主の売上を失った際に、費用が同じ割合で減るとも限りません。担当車両と運転者を別便へ振り替えられるかを確認し、売上依存度と運行依存度を分けます。地域の顧客が近接している価値も、実際の便と時間帯に落とすと説明が具体的になります。
架空モデルで正常化EBITDAの根拠をつなぐ
以下は計算方法を説明するための架空の会社です。公表六事例の経営数値でも、茨城県の平均企業でもありません。営業利益3,000万円を出発点に、減価償却700万円と今後反復しない費用300万円を加えます。一方、売却後の後任人件費の差額400万円、事業用不動産の適正賃料との差額200万円、通常修繕費の不足200万円を引くと、正常化EBITDAは3,200万円になります。補正の金額以上に、各項目が継続するかの根拠が重要です。
表は横にスクロールできます。
| 項目 | 加減額 | このモデルの前提 |
|---|---|---|
| 決算上の営業利益 | 3,000 | 出発点となる年間利益 |
| 減価償却費 | +700 | 営業利益で控除済みの償却を戻す |
| 一過性費用 | +300 | 翌期以降に反復しないと確認 |
| 後任人件費の差額 | −400 | 既計上人件費に対する不足分 |
| 適正賃料の差額 | −200 | 継続使用に必要な年間賃料の不足分 |
| 通常修繕費の不足 | −200 | 経常的に発生する修繕の平準化 |
| 正常化EBITDA | 3,200 | 賃料を控除した後の説明用利益 |
後任人件費400万円は、後任の給与総額ではなく、既に費用となっている人件費と比較した不足額です。旧社長の報酬を全額足し戻したうえで同じ不足額だけを引くなど、異なる計算を重ねてはいけません。一過性費用も、毎年名前を変えて発生する採用費や広告費なら安易に除きません。支払先、内容、発生時期、将来の必要性を確かめ、売主の説明と買い手の判断が違う項目は、その違いを残して比較できる形にします。
EBITDAは利息・税金・減価償却などを控除する前の利益指標であり、このモデルでは営業利益に償却を戻して補正しています。自由に使える現金そのものではありません。売掛金が増えれば入金までの資金が必要になり、設備の更新にも現金を使います。通常修繕費200万円を補ったことと、数年後の工作機械や冷凍設備の入替資金を確保したことは別です。利益を説明した後に資金の動きを確認する順番が欠かせません。
不動産・設備・季節資金は、使い続ける前提を揃える
事業所を社長個人が所有している場合、売却後の賃料は収益評価の前提になります。従来の賃料が近隣条件より低いなら、継続使用に必要な差額を利益へ反映します。反対に、会社所有の工場を含めて株式を譲る場合には、賃借を前提とする他社との比較をそのまま使えません。土地建物の価値と事業収益の価値がどの部分を捉えているかを揃え、同じ工場の便益を利益倍率と資産価格の両方で足さないようにします。
設備は帳簿価格が低いから価値がないとも、新品価格が高いから同額を上乗せできるとも限りません。翌月の受注を作れる状態なのか、修理部品が確保できるのか、移設や電源工事が必要なのかによって使い方が変わります。使い続ける設備と遊休設備を分け、保守記録や故障時の代替方法を付けます。設備更新を先延ばしして必要資金を少なく見せると、買い手が現場を確認した際に、収益計画の信頼性まで問われます。
茨城 M&Aで食品や農産関連の会社を扱う場合、収穫期や繁忙期の仕入資金を平常月の残高だけで判断しないことも大切です。原料を先に買い、保管・加工した後に販売代金が入る会社では、季節ごとに現預金と在庫の関係が変わります。物流や建設でも支払が入金に先行する月があります。余剰現金を見定める前に、通常の営業を止めないために必要な資金を、月別の実績から区別します。
茨城 M&Aの評価倍率と株式価値を、同じ前提で比べる
公表価格から県内企業の平均倍率を作らない
六事例には価格が確認できる取引と、価格が開示されていない取引が混在しています。価格がある場合も、昭和建設の取得原価には現金と交換株式の時価が含まれ、オートバックスつくばの金額は追加取得した51%部分です。対象期間を揃えた正常化EBITDAや、現金・負債の調整条件まで一式が分からなければ、EV/EBITDA倍率は計算できません。断片的な売上や純利益で割り算をしても、同じ意味の倍率にはなりません。[13][21]
同じ県にある会社でも、金属加工と食品卸、倉庫と人材派遣では利益を得るために必要な投資と人員が違います。県内に複数拠点を持つから高倍率になるという単純な関係もありません。顧客集中、設備の余力、管理者の継続、代金回収の安定などを確認して初めて比較の条件が近付きます。本稿は公表事例から茨城県の相場倍率を推定しません。後述の3倍・4倍・5倍は、価格の変わり方を理解するための説明用の仮定です。
説明用の4倍から、事業価値と株式価値をつなぐ
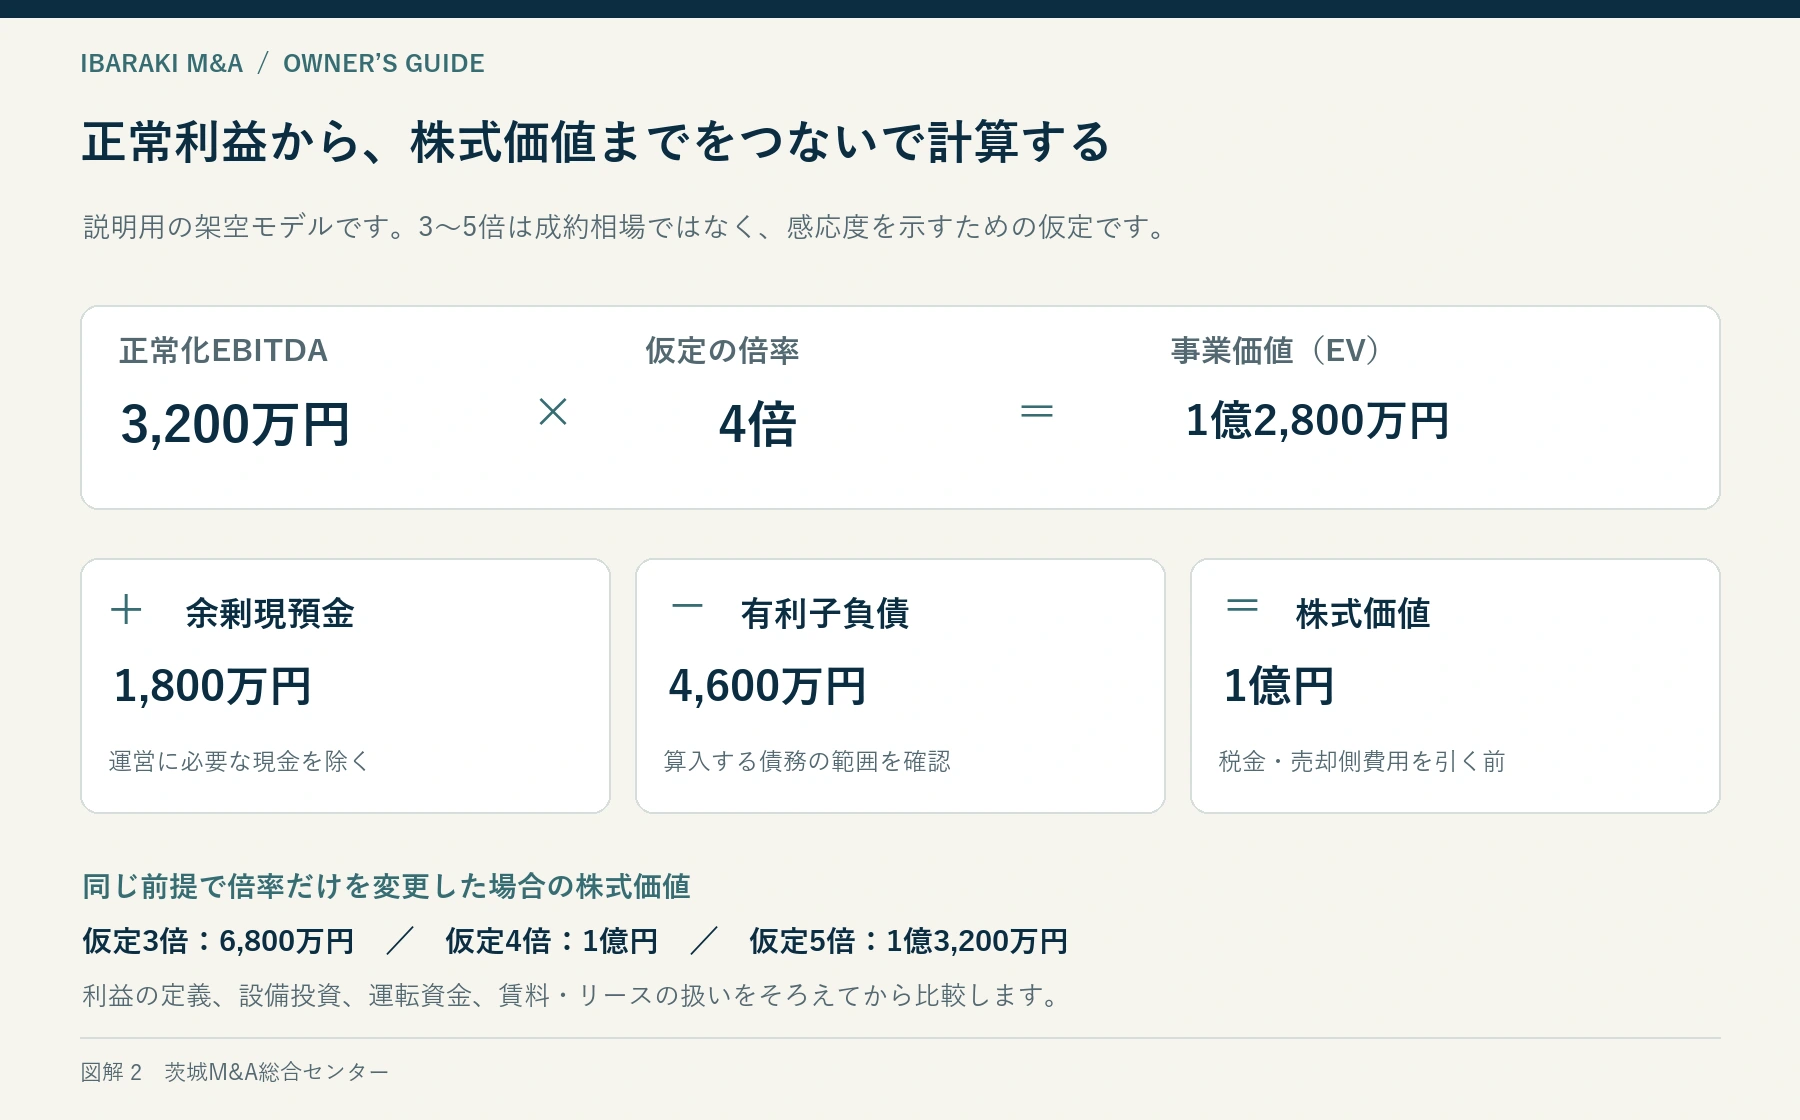
先ほどの架空会社の正常化EBITDA3,200万円に、説明用の4倍を掛けると事業価値は1億2,800万円です。ここでは営業を続けるための通常運転資金を残した後の余剰現金を1,800万円、有利子負債を4,600万円と仮定します。事業価値に余剰現金を加え、負債を引くと、株式価値は1億円になります。これは売主の税金と売主負担費用を引く前の試算であり、手取り1億円という意味ではありません。
この計算で事業価値とは、対象事業の収益力について置いた価値です。株式を買う人は、その事業だけでなく会社に残る現金や返済すべき負債も引き受けるため、株式価値へつなぎます。ただし、現預金残高を全額上乗せすればよいわけではありません。引継ぎ直後の給与、仕入代金、外注費に必要な現金を抜けば、同じ利益計画を維持できないことがあります。計算式の前に、事業の継続に必要な資金を残す約束を定めます。
借入金4,600万円についても、決算書の期末残高と決済時点の残高が同じとは限りません。返済が進む、追加借入が生じる、役員借入金を精算するなどの動きがあれば、最終代金への反映を確認します。買い手が示す価格が「借入金を控除する前」なのか「控除後」なのかを明示してもらうだけで、比較の誤りを減らせます。株式代金と、会社に貸している役員借入金の返済を、説明なく合算することも避けます。
3倍・4倍・5倍は、希望価格の根拠ではなく感応度として使う
表は横にスクロールできます。
| 説明用の仮定倍率 | 正常化EBITDA | 事業価値 | 余剰現金 | 有利子負債 | 株式価値 |
|---|---|---|---|---|---|
| 3倍 | 3,200 | 9,600 | +1,800 | −4,600 | 6,800 |
| 4倍 | 3,200 | 12,800 | +1,800 | −4,600 | 10,000 |
| 5倍 | 3,200 | 16,000 | +1,800 | −4,600 | 13,200 |
この表は、仮定倍率だけを動かしたときの変化です。3倍から4倍、4倍から5倍へ変わるごとに、株式価値は3,200万円動きます。しかし、だから5倍を目標にすべきだという結論にはなりません。表に載せた三つの数字は、県内の成約分布や最低価格・標準価格・最高価格を表していません。実際の買い手が同じ倍率を採用する保証もありません。自社の条件について、どの仮定に価格差があるかを説明するために使う表です。
倍率を固定しても、正常収益が変われば価格は変わります。架空会社で後任体制などの再検討により正常化EBITDAが3,000万円になった場合、同じ4倍では事業価値1億2,000万円、現金と負債を同じにすると株式価値は9,200万円です。利益の200万円差が、株式価値では800万円差になります。売却準備で原価や担当業務の説明を整えることが、評価の前提を守るうえでどれほど重要かを読み取れます。
実務上の提案比較では、買い手ごとに正常化EBITDAと倍率を別欄にしてもらうと、価格差の理由が見えます。一方は人員増強を必要と判断し、もう一方は自社の管理者を派遣できると考えるかもしれません。この差は計算ミスとは限らず、承継計画の違いです。売主は自社で続けるための利益と相手が持ち込む資源の効果を区別し、どの前提なら約束できるかを説明します。双方が同じ収益を見ていることが価格交渉の土台です。
純資産・収益力・将来計画は、異なる角度から確認する
土地、工場、機械を多く持つ会社では、資産と負債を実態に合わせる見方も必要です。在庫のうち販売できるもの、長期間動いていない仕掛品、回収に時間がかかる債権を整理し、帳簿純資産と経営に使える資産との差を考えます。ただし、修正した純資産がそのまま最低売却価格になるわけではありません。事業として使い続ける価値と、個々の資産を処分する場合の価値では、費用や所要時間、買い手の用途が異なります。
将来計画を重視する場合は、将来の収入から支出や必要投資を差し引いたキャッシュフローを現在の価値に置き換えるDCF法という考え方もあります。昭和建設の公表資料でも対象株式の算定にDCF法が使われていますが、そこで示された株式交換比率は利益倍率ではありません。[12] 自社で計画を作る際は、新規案件の見込額だけでなく、その受注確度、設備投資の時期、稼働までの費用を含め、事業の実行手順として説明します。
リース・運転資本・設備更新を二重に引かない
今回のモデルは通常賃料を控除した後のEBITDAです。車両や機械のリースを利用する会社と比べるときは、利用料が利益から控除されているのか、会計上どの費用に分かれているのかを確認します。リース費用を控除した利益で評価しながら、同じ経済的負担を理由の整理なく負債として全額再控除すれば、比較が歪む可能性があります。利益の定義、負債の範囲、倍率の参考情報を同じ基準に揃える必要があります。
運転資本の調整も同様です。通常必要な在庫や売掛金、買掛金の水準を決め、決済日の実額との差を代金へ反映する方式なら、その差額と余剰現金の計算が重複していないか確認します。仕入の季節性がある会社では、一年間の平均だけでなく決済月の業務量との関係も見ます。取引前の在庫圧縮で現金が一時的に増えても、直後の納品に必要な再仕入を買い手へ押し付ける状態なら、事業の通常運転という前提が成立しません。
茨城 M&Aの評価資料には、金額の一覧に加えて「一度だけ反映する場所」を書くと有用です。日常の修繕は正常利益、長期の設備更新は将来の投資計画、特定の借入は株式価値への調整というように、まず位置を決めます。例外があれば別に説明し、同じ負担を正常利益の減額、倍率引下げ、株式代金の控除へ重ねていないか話し合います。反対に、どこにも反映されていない費用も確認します。定義を揃える作業は価格と同じくらい大切です。
茨城 M&Aの最終提案は、金額と残る責任を一緒に比較する
即時代金、固定後払い、業績条件付き代金を分ける
同じ架空会社について、A案は株式代金1億円を決済日に全額支払う、B案は決済日に8,000万円、一定期日の固定後払い1,000万円、業績条件を満たした場合に最大2,000万円を追加で支払うと仮定します。B案の上限は1億1,000万円ですが、業績条件によらず約束される代金は9,000万円です。A案より最大額は1,000万円高い一方、決済日に受け取る額は2,000万円少なくなります。いずれも税・売主費用前の比較です。
固定後払いは、所定の期日に金額が定まって支払われる条件です。それでも相手の信用状態や契約違反時の相殺条項によって回収面の確認は必要です。業績条件付きの代金は、条件を達成しなければ受け取れない部分であり、性質が違います。最大額を見て両方とも確実な代金として資金計画へ入れないことが大切です。個人保証を解消する時期や引退後の支出予定も重ね、決済日以降の自分の資金繰りを確認します。
後払いを受け入れるかは、単に高いか安いかでは決められません。代金債務を負う主体、支払能力、保証や担保を付ける場合の内容、請求手続、紛争が起きた際の取扱いを契約で確認します。売主が株式を全て譲った後では、会社の資金管理を以前と同じように把握できないことがあります。長い期間にわたり相手の状況へ依存する条件ほど、最大額だけでは表れない負担を、契約締結前に具体化する必要があります。
業績条件は、買い手の経営判断で変わる部分を確かめる
業績条件付きの追加代金を設けるなら、「利益が一定額を超えたら」という短い表現だけで合意しないことです。対象年度、売上や利益の定義、どの会社や事業を対象とするか、集計の確定日を決めます。売却後に買い手が本部費を配賦したり、設備投資や採用を増やしたりすれば、現場の受注が同じでも利益は変わります。これらの扱いを決めないと、会社の成長に必要な支出と、売主の追加代金が対立する場合があります。
金属加工なら、グループ内への取引移管や加工賃の変更が数字に影響します。食品なら新商品の開発費、在庫廃棄の方針、販促費の配分、物流なら車両更新や拠点再編の費用が関係します。こうした経営判断を一切禁止すればよいのではなく、通常の判断を認めたうえで追加代金の計算をどう扱うかを定めます。オーナーが関与しない範囲の変更で達成可否が大きく動く条件は、負担と権限の釣合いを検討します。
集計資料を誰が作り、売主が何を閲覧でき、異議がある場合に誰が判定するかも重要です。売主が退任後も数値を確認する必要があるなら、その範囲と期間を決めます。買い手の機密情報を無制限に求めることは現実的ではありませんが、計算結果だけの通知では検証できない場合があります。追加代金を価格差の埋め合わせに使う前に、測定可能で、説明可能で、確認方法のある条件になっているかを確かめます。
雇用維持とオーナー残留は、役割と期間まで言葉にする
従業員を守りたいという希望は、何を継続したいのかを具体化すると相手に伝わります。勤務地、給与体系、勤続の扱い、主要管理者の役割、通勤やシフトへの影響など、現場で重要な項目は会社ごとに違います。「雇用を守る」という言葉だけでは、配置転換や拠点再編が含まれるか判断できません。買い手の運営計画を聞き、希望する条件と事業上必要な変更を整理して、合意した範囲を最終契約へ反映します。
社長の残留についても、期間だけでなく仕事の終わりを定義します。主要顧客への挨拶が終わればよいのか、見積もり判断を後任ができるまで必要なのか、年間の繁忙期を一度一緒に経験するのかで負担は変わります。週何日、どこで、誰の指示で動き、何を決裁できるかを決めます。引継ぎの達成基準が曖昧なままでは、形式上は退任しても、現場からの問い合わせがいつまでも社長個人に集中する可能性があります。
残留報酬や顧問料を株式代金に紛れ込ませないことも必要です。売主が将来提供する労務への報酬であれば、その仕事を引き受ける対価として評価します。長時間の残留が条件となる高い提示額と、短期間で引継ぎを終えられる提示額を比較する際には、健康、家族との時間、競業制限も判断に入ります。茨城 M&Aの売却判断では、何円多く受け取るかと、自分がどれだけ働き続けるかを並べて考えます。
補償、保証、取引先への説明には期限と分担を置く
売却後の補償は、会社が将来不調になったら何でも旧オーナーが負担するというものにしないよう、対象を確認します。契約時に説明した事実が違っていた場合の責任と、買い手の運営後に生じた通常の経営リスクを分けます。特定の品質問題、未払費用、未確定の請求などを認識しているなら、事実と金額の把握状況を開示し、責任の対象、期間、上限、請求方法を検討します。開示済み事項の扱いも曖昧にしないことが大切です。
借入の個人保証や担保の解除は、株式代金が支払われれば自動的に終わるとは限りません。金融機関等との確認が必要な場合には、解除のために必要な手続、実行時期、完了を示す資料を整理します。売却後も保証が残る条件なら、その間にオーナーが負うリスクを理解して判断します。買い手の説明だけでなく、関係先を含む具体的な進行を確認し、代金決済と保証解除がずれる場合の取扱いを専門家と詰めます。
主要顧客への説明も、早さだけで評価できません。金属加工の認定工場、食品の品質監査、物流の荷主登録など、関係先が確認したい事項は異なります。どの契約に通知・同意などの条件があるかを確認し、必要な相手へ、必要な時期に説明します。売主と買い手のどちらが訪問し、製造や配送の責任者がどう同席するかまで準備すれば、取引先は翌月以降の供給を判断しやすくなります。会社名だけの変更案内では足りないことがあります。
最終提案を、売却後の一か月の行動へ落とし込む
茨城 M&Aの最終判断で本稿が勧めるのは、契約書と引継ぎ計画を同じ机に置くことです。翌月の受注を受ける担当、材料を発注する権限、給与を支払う口座、品質上の例外を判断する人、納品遅れの連絡先を確かめます。契約上は必要な資産を譲っていても、現場の担当や情報が欠ければ事業は動きません。買い手の提案が現実の仕事に接続しているかを確認することで、価格以外の条件にも優先順位が付けられます。
比較の際は、提示額をそろえた上で、決済日、現金の受領時期、条件付き代金、残留業務、保証解除、補償範囲を一つずつ並べます。空欄がある提案は、都合のよい想定で埋めず、未確定として扱います。社内資料の追加説明で解消できる不確実性なのか、買い手の投資方針が決まらない限り解消しないのかも区別します。後者が多い相手では、金額が高くても最終合意までの時間と修正幅が大きくなる可能性があります。
茨城 M&Aで引き受けてもらう約束と、残る責任を確かめる
雇用維持の提案を、通える勤務先と働ける時間へ具体化する
茨城 M&Aで「従業員を大切にする」という提案を受けたら、勤務先、始業時刻、担当する仕事まで聞いてみてください。県内に工場を残す方針でも、現在の職場から別の市の拠点へ移るなら、通勤と生活は変わります。自家用車で通う人、家族と車を共用する人、公共交通を使う人では影響が異なります。会社として雇用を用意することと、その人が実際に働き続けられることを、同じ意味にしない確認が必要です。
たとえば県西の工場を買い手の別拠点へ集約する案では、地図上の距離だけで結論を出さないようにします。交替勤務の開始時刻、保育施設への送迎、残業後の帰宅、駐車場や交通費の扱いを確かめます。社員の家庭事情を候補先へ一括で渡す必要はありません。まず通勤に影響する条件を整理し、本人への説明段階で個別の事情を確認する順序にすると、秘密保持と現実的な配置計画を両立しやすくなります。
当センターの見解では、雇用を守る条件は「全員継続」という人数の約束だけでなく、変更を相談する手順まで含める方が実効的です。買い手が後から設備配置を変える場合、誰が従業員へ説明し、いつまでに代替案を示すのかを話し合います。給与を維持する期間だけ決めても、担当業務や通勤が大きく変われば不安は残ります。売主が重視する生活上の条件を、買い手が実行可能な運営案へ翻訳しておきましょう。
熟練者と取引先との関係を、代表者の退任予定から逆算する
県北の加工会社で、難しい見積りは代表者、段取り替えは班長、最終検査はベテラン社員が担っている場面を考えます。三人の知識は同じではなく、一人の後任を決めれば解決するわけでもありません。誰が顧客へ納期を約束でき、品質上の例外を誰が承認し、設備の停止を誰が判断できるかを分けます。買い手が求める残留期間も、その仕事を任せられる相手が育つまでの工程として検討する必要があります。
引継ぎ相手を選ぶときは、技能だけでなく、任される権限と仕事量も確認します。現場の中心人物に営業窓口まで集中させると、作業が忙しい日に顧客対応が滞るかもしれません。見積りを作る人と価格を承認する人、検査する人と出荷を決める人を区別できれば、買い手側の支援を入れる場所も明確になります。社員に肩書を与えたことをもって、旧社長の判断を代替できたと評価しないようにします。
技術の承継は、上手な作業を動画に残すだけでは完了しません。材料がいつもと違うとき、設備に小さな異常があるとき、納期に余裕がないときに、何を優先して止めるかという判断も必要です。詳細な確認は茨城の製造業・町工場の承継解説を参照し、売却交渉では「誰がどの判断まで担当できれば、自分は退任するか」という区切りを買い手と決めます。
工場を使う権利と、土地を所有する人の希望を分ける
工場の土地は社長個人、建物は会社、隣の駐車場は親族所有という場合、株式の話だけでは利用条件が揃いません。工場内の作業が変わらなくても、敷地への出入口や荷下ろし場所を確保できなければ営業に影響します。登記上の所有関係と、日常的に使用している範囲を重ねて確認します。境界沿いの通路や共用の設備を、これまでの親族関係だけで使い続けられると考えないことが重要です。
売却後も土地を保有して家賃収入を得たいなら、買い手が希望する使用期間、修繕の負担、設備増設の可否と整合させます。家賃の額が合意できても、数年後に土地を家族へ戻したい希望があるなら、買い手の投資計画とぶつかる可能性があります。先に高い賃料だけを示すより、継続利用できる範囲を説明する方が、事業を買う案と不動産も取得する案を比較しやすくなります。税務も別に検討します。
買い手から「工場を維持する」と説明されたときも、所有し続けるのか、生産拠点として稼働させるのかで意味が変わります。社名や土地を残しても製造を移す計画なら、地域雇用を守りたい売主の希望には合わないかもしれません。どの工程、どの設備、どの職種を一定期間残すのかを具体化します。将来の需要変化を一切認めない約束にするのではなく、見直しの条件と話し合う機会も設定しておきます。
顧客の発注先承認と、取引そのものの譲渡を区別する
長年の顧客が取引継続を望んでいても、担当者の了解だけでは発注先の切替が完了しない場合があります。契約上の地位を移すには相手方の承諾が関係し、株式譲渡で同じ法人が残る場合も支配権変更に関する契約条項を確認します。営業担当者、購買部門、品質保証部門のどこが何を判断するかを分けます。取引方式と顧客の社内手続を一緒に確かめ、実行日までに必要な回答を取り付けます。[26]
たとえば、ひたちなかの加工拠点を残しながら受注窓口だけ買い手の本社へ移す計画でも、請求先コードや発注システムの設定が変わることがあります。顧客にとって便利になる提案と、顧客側の確認が増える変更を分けて伝えます。旧担当者が営業面談へ同席すれば足りる案件と、試作品の確認や帳票の登録が必要な案件では準備時間が違います。受注が途切れないための作業を、善意の協力だけに頼らない計画にします。
仕入先や外注先も、売上を生む関係の一部です。食品加工で原料の規格を合わせてくれる生産者、建設現場へ急な応援を出す協力会社、少量加工を引き受ける外注先には、金額以外の取引条件があるかもしれません。支払日、発注の締切、品質の確認方法を変えるなら、相手の対応余力を聞きます。買い手の購買方針を一方的に当てはめる前に、今の条件がどの仕事を支えているかを説明することが必要です。
地域で会社を推測される情報と、過去の問題を扱う順序を決める
茨城 M&Aの初期資料では、社名を消しただけで匿名性が十分とは限りません。細かな所在地、珍しい加工技術、特定顧客の構成、建物の写真が組み合わさると、同業者には会社が推測できることがあります。初期段階は説明に必要な地域や規模の幅を使い、候補先の関心と適格性を確かめてから詳細へ進みます。情報を少なくする目的は弱点を隠すことではなく、確認の段階に合わせて開示する相手を限定することです。
社員や顧客の個人データは、買収調査という理由で自由に配布できる資料ではありません。事業承継の交渉に伴う提供について、個人情報保護委員会は利用目的や取扱方法、漏えい時、不成立時の措置等を定める契約を求めています。承継後にも従前の利用目的の制約があります。集計で確認できる論点は集計から示し、氏名や住所が必要になる理由と閲覧者を決めて、開示の段階を進めます。[27]
一方、労務紛争、品質不良、近隣からの苦情、行政への相談中案件を、匿名性を理由に最後まで伏せるのは適切ではありません。相手が責任を引き受ける判断に必要な事実は、情報管理の整った段階で説明します。問題の発生日、対応、現在の状態、追加の費用が生じる可能性を区別してください。口頭で「解決済み」とだけ伝えるより、何をもって終わったと判断したのかを示す方が、後日の認識差を減らせます。
表は横にスクロールできます。
| 売主の希望 | 確認したい具体条件 | 合意前に残したい判断 |
|---|---|---|
| 従業員が働き続ける | 勤務先、勤務時間、役割、通勤条件、説明の時期 | 条件が変わる人への代替案を誰が作るか |
| 工場を地域に残す | 残す工程と職種、設備投資、土地・建物の使用期間 | 需要変化が起きた場合に何を協議するか |
| 顧客との関係を守る | 契約、発注先登録、製造条件、請求と品質の窓口 | 承認が遅れた案件をどの体制で継続するか |
| 社長が現場を離れる | 後任の判断権限、残留業務、訪問日数、連絡時間 | 後任が決まらない場合の実行条件をどう変えるか |
| 過去の責任を整理する | 未解決案件、補償範囲、回答窓口、記録の保存 | 社外への責任と売買当事者間の分担を区別できるか |
茨城 M&Aの実行日を、雇用・営業・資金の条件から決める
労働契約を移す手続と、その後の配置変更を切り分ける
事業譲渡に伴って労働契約を別会社へ承継させる際は、労働者本人の承諾が必要です。2026年5月25日から適用された改正事業譲渡等指針を踏まえ、譲受企業の概要、承継後の労働条件等を説明し、真意による承諾に向けた協議を行います。売買契約に人数を書き込むことと、本人が納得して雇用を移すことは別です。説明、質問への回答、考える時間を、企業間交渉の工程に組み込みます。[28]
株式譲渡では雇用主となる法人がそのまま存続するため、事業譲渡の手順を機械的に当てはめるのは適切ではありません。ただし、買い手が後で勤務地や制度を変えたいなら、その変更の妥当性や必要な対応を別に検討します。「株式だけだから働き方も変わらない」と言い切らず、決まった事項とまだ検討中の事項を分けて説明します。未定の内容を確約しないことが、説明後の信頼を維持するうえで重要です。
日立の現場へ県南から管理者を派遣する案や、鹿行の営業所を県央の本部から管理する案は、実際に現場へ出る頻度まで話し合います。地名だけで負担を決めることはできませんが、緊急の判断者が遠方にいて連絡待ちになる体制なら改善が必要です。現場に委ねる権限、本部が答える時間、欠勤時の代理を確認します。買い手の組織図に担当部署があることと、翌日の仕事に対応できることを区別します。
許認可の承継と設備・事業内容の変更を同時に進めない
茨城 M&Aでは、株主の交代、営業者の交代、拠点の移転、責任者の変更のうち、何が実際に起きるかを最初に示すと行政相談が進みやすくなります。同じ「会社売却」でも、対象とする営業や法人が異なれば必要な確認は変わります。許可証の名義、所在地、対象業務、責任者を対応させ、誰がどの窓口へ説明するかを決めます。買い手の希望する実行日を先に確定し、手続を後から合わせる順番は避けたいところです。
具体例として、茨城県の土浦保健所は、食品営業に係る事業の全部を譲渡する場合の地位承継届と事前相談を案内しています。一方、施設等の同一性が認められない大幅な変更では、新規許可等が必要になる場合があります。制度があるから改装も同時に自由に進められる、とは読めません。食品事業を譲る日と、設備や製造内容を変更する日を分けて相談することが、予定外の営業停止を避ける判断につながります。[29]
建設、運送、介護などに、この食品営業の扱いを一般化することはできません。業種別の許認可を切らさない承継の解説を入口に、対象事業と現在の所管で必要事項を確認します。回答は相談した日、説明した前提、追加資料の要否と一緒に残します。「役所には聞いた」という一言では、何を変更できると確認したのか買い手へ伝わらないためです。
工場の使用を続ける計画と、拡張・移転する計画を別に審査する
古河市の工場立地法の案内は、対象となる特定工場について、地位の承継と、生産施設や緑地等を変更する場合の届出を分けています。これは工場の取得と、取得後の配置変更が同じ手続ではないことを示す例です。対象になる規模・業種や自治体の条件を確かめ、買い手が示す増設、倉庫利用、敷地の切り分けを図面に反映して相談します。会社売却をしたという理由だけで、全工場に同じ届出が必要とは限りません。[30]
売主が土地の一部を残したい場合は、残す区画が排水設備、進入路、緑地、駐車場として機能していないかを調べます。価格を面積で割って分けられても、工場の運営が切り離せるとは限りません。買い手が増産を予定するなら、電力、給排水、搬入車両の動き、騒音や近隣への影響も確認します。現在の生産を続けることと、将来の能力を増やせることは、異なる根拠で説明する必要があります。
設備の更新履歴や過去の土地利用が不明なときは、売却までに何を調査し、未確認部分を契約でどう扱うかを決めます。「長年問題なく使っていた」ことだけで、買い手が計画する用途の適合性までは判断できません。専門家の調査が必要なら、費用だけでなく、立入時期と通常操業への影響も相談します。調査に時間がかかる事項を残したまま実行するかは、問題が起きたときの負担を理解して判断すべき点です。
代金の支払い、経営者保証、引渡しの順番を一つの工程にする
提示額に納得しても、買い手がその資金をいつどこから用意するかは別に確認します。自己資金、借入、グループ内の資金支援など、実行までに残る条件を確かめます。中小M&Aガイドラインも、不適切な譲受側や最終契約の不履行への対応を扱っています。経営者の印象やグループの知名度だけでなく、実際に契約する法人と支払う主体、譲渡後の運営責任者を調べることが判断の土台になります。[31]
個人保証を外すことが売却の目的なら、対象となる借入や保証の相手方ごとに、解除の条件を金融機関等へ確認します。経営者保証の見直しを進められる可能性はありますが、解除の最終判断は金融機関に委ねられます。買い手が対応すると約束した書面だけを、債権者からの解除確認と扱ってはいけません。担保に提供した個人資産も含め、売主が退任後にどの責任を負う状態かを明らかにします。[32]
茨城 M&Aの実行条件を決めるときは、着金を確かめる担当、保証解除を確認する担当、株式や事業を引き渡す担当の認識を揃えます。重要な条件が未了なら、そのまま実行するか、延期するかを曖昧にしません。延期する場合は、その間の受注、給与、仕入代金を誰の体制で処理するかも必要です。オーナーの新生活の予定を守るには、成約の名称だけでなく、責任から離れるための条件が満たされたかを確認します。
茨城 M&Aに備える十二か月と、引継ぎを終えるまでの判断
最初の三か月は、売却目的を生活と会社の両面から書く
準備を始める際は、会社を売った後の一週間を想像してみてください。工場へ通う日数を減らしたいのか、資金繰りを任せたいのか、家族のために県外で過ごす時間が必要なのかで、受け入れられる残留条件が変わります。財務資料を集める前に、何が実現すれば売却してよかったと考えるかを整理します。希望が複数ある場合は、必ず守りたいもの、条件次第で調整できるものに分けると、買い手の提案を評価しやすくなります。
次に、現在の会社のままで希望を実現する案を一つ作ります。現場責任者へ権限を渡す、受注する業務を絞る、親族や従業員へ段階的に承継するなど、第三者へ譲らない道の条件も確認します。売却以外の案に必要な資金、人材、時間が分かれば、売却価格だけを見て急ぐことを避けられます。比較の目的は結論を先延ばしにすることではなく、どの案が自分と事業の状況に合うかを確かめることです。
最初の資料は、直近の決算、月ごとの業績、株主の記録、借入・保証、主要顧客、従業員の役割、土地建物、主要設備、許認可、係争や未解決事項を起点にします。ただし、すべてを完璧に揃えてから相談する必要はありません。資料の所在と不足が分かるだけでも工程を組めます。売り手DDの準備解説を使い、自社の重要な論点から順に確かめましょう。
四〜六か月目は、社長が一日離れても決まる仕事を増やす
茨城 M&Aに備える改善では、新しい帳票を増やすより、いつもの業務を後任候補へ任せる方が課題を発見できる場合があります。たとえば、急ぎの受注が入った日に、納期の回答、工程の入替え、材料の手配を担当者が調整してみます。社長は途中で答えを出さず、必要な相談だけ受けます。どこで判断が止まり、どの情報が不足したかを振り返ると、売却までに移すべき権限が具体的になります。
資料の不一致もこの期間に整理します。従業員の役割と職務名が違う、工場の増改築が台帳に反映されていない、口頭で続けている取引があるなど、会計だけでは分からない差を確かめます。過去の事実を裏付ける記録と、今回初めて合意する内容は分けて保存します。後から作った文書を昔からの契約書のように見せるのではなく、どの時点で確認したかを正しく示すことが、買い手からの質問に答える力になります。
改善費用を使う前には、売却しなくても必要な是正と、買い手の統合方針による投資を分けます。安全上の問題や約束済みの対応は放置できませんが、全社システムの入替えや大規模な増設は、売却相手によって意味が変わります。売上を伸ばすために急いだ投資が、そのまま譲渡額へ加算されるとは限りません。取引が長引く場合にも会社を保てるかを考え、手元資金と日常業務を圧迫しない順番で進めます。
七〜十二か月目は、候補先の運営計画を通常時と例外時で試す
候補先を比較するときは、買収後の組織図に加え、実際の一週間の運営を聞いてみます。誰が朝の現場確認に出て、顧客の要望へ答え、納品を承認するのかを説明してもらいます。買い手の担当者が自社の拠点と兼務するなら、県内を移動する時間や、不在時の判断をどう補うかも重要です。人材がいるという説明から、その人をいつ何の仕事へ使えるかという説明へ進めることで、提案の実現性を比較できます。
通常の計画が成立したら、欠勤、設備故障、主要顧客の注文変更など、例外を一つ加えて考えます。すべての危機を予測する必要はありませんが、その状況で誰が判断するかは決められます。旧オーナーの連絡先を最後の受皿にするだけなら、退任後も負担が残ります。買い手の本部、現場責任者、外部業者がどこまで対応し、売主には何を依頼するのかを分けて確認することが、残留契約の範囲を定める助けになります。
十二か月は売却に必ず必要な期間でも、必ず売れる期限でもありません。健康上の事情や資金繰りで急ぐ場合は、事業を続けるうえで欠かせない雇用、拠点、顧客、資金の条件を優先します。逆に、主要契約の更新や後任の育成を待てるなら、その成果を見て判断する案もあります。時間が経ったから提示額を受け入れるのではなく、当初の目的と、今残っている課題を並べ直して、続行・延期・保有継続を選びます。
引継ぎ終了は日数だけでなく、売主が担当しなくなった仕事で確認する
譲渡初日に必要なのは、新しい看板を掲げること以上に、給与、支払、受注、出荷、問い合わせが正しい担当者へ届くことです。旧社長しか知らない銀行や顧客の連絡先があるなら、必要な権限とともに受け渡します。電話がつながることと、内容を判断できることを分けて試してください。買い手側の担当者が現場の責任者へ確認し、自分の権限で回答できれば、経営の引継ぎが実際に動き始めたと判断できます。
三十日、六十日、百日などの節目には、売上だけでなく旧オーナーへ戻った仕事を振り返ります。検査の承認、顧客との価格交渉、採用面談が繰り返し戻るなら、何が障害かを確認します。M&A後100日PMIの実務解説も活用し、売主の仕事を買い手へ移す工程と、買い手が新しい仕組みを作る工程を混ぜずに進めます。支援が必要な内容を具体化できれば、期間の調整も話し合いやすくなります。
年に一度の契約更新や季節ごとの業務は、百日以内に経験できないかもしれません。まだ起きていない仕事について、判断材料と連絡先が引き継がれているかを確かめます。引継ぎ業務が終わっても、過去の出来事への説明や契約上の責任が残る場合は、その対応を別の条件として整理します。普段の経営から離れることと、特定の照会に協力することを分ければ、退任後の暮らしを守りながら必要な協力を続けやすくなります。
表は横にスクロールできます。
| 段階の目安 | 判断する問い | 結論を支えるもの |
|---|---|---|
| 準備一〜三か月 | 何を実現するために譲るのか | 退任後の生活、守る条件、独立継続案、資料の所在 |
| 準備四〜六か月 | 社長の仕事を誰が引き受けられるか | 日常業務での判断練習、権限の範囲、記録の照合 |
| 準備七〜十二か月 | 候補先の計画は例外が起きても動くか | 通常時と欠員・故障時の配置、未了条件の解決予定 |
| 契約から実行日 | 今回の条件で引渡しに進めるか | 必要な承諾・手続、支払資金、保証・担保の確認 |
| 初日から百日程度 | 旧オーナーに戻る判断が減っているか | 未対応業務、次の担当者、期限と追加支援の合意 |
| 引継ぎ終了時 | 通常経営と残る照会への協力を分けられるか | 未経験の季節業務の資料、協力範囲、連絡方法 |
茨城 M&Aを検討するオーナーが迷いやすい十二の質問
県外の買い手では地元の雇用を守りにくいのでしょうか
本社の所在地だけでは判断できません。県外の企業でも既存拠点を重視する計画があり得ますし、県内企業でも工場や営業所の統合を予定する場合があります。現在の勤務先を残す期間、現場へ置く管理者、投資する設備、移転を検討する条件を聞いてください。地元を知っているという説明が、社員の通勤や顧客への訪問を含む運営計画として示されるかを見れば、所在地以外の材料で比較できます。
候補先へ地域の事情を伝えるときは、抽象的な地域貢献より、今の場所で働く理由や顧客との距離を説明します。社員が近隣に住んでいる、急な追加発注へ対応する、取引先の構内へ定期的に入るといった機能を示すと、買い手も残す意味を検討できます。相手の本社所在地を先に条件とする前に、守りたい結果を明らかにし、その結果を実現できる相手かを確認する進め方が考えられます。
親族の土地を使っている場合、先に土地を買い取るべきですか
一律に買い取る必要があるとは言えません。現在の利用契約、所有者の希望、買い手の必要とする期間、借入や担保との関係から選びます。売却前に取得すると会社の資金が減り、税や登記の費用も生じ得ます。賃貸を続ける案、事業と同時に売買する案、必要な区画だけ条件を整える案を比べてください。土地を整理する目的は名義を単純にすることだけでなく、承継後の操業を確保することです。
所有者が複数いる場合は、代表者一人の意向を全員の合意として扱わないようにします。将来の相続や売却の希望も聞き、誰がどの内容へ同意する必要があるかを専門家と確認します。買い手へは、まだ話し合っていない条件を決定事項として示さず、確認中の相手と予定を伝えます。土地の合意が主要条件になるなら、企業間の交渉と並行して、所有者との対話に十分な時間を確保する必要があります。
社長の退任と同時に工場長も引退したい場合は売却できますか
検討はできますが、二人が担当している判断を同時に失う影響を調べる必要があります。買い手が管理者を配置できても、自社の製品や顧客基準を理解するまで時間がかかる場合があります。代表者は営業の引継ぎ、工場長は品質と段取りの引継ぎというように仕事を分け、各担当へ任せられる時期を考えます。同時退任を必須にするなら、その条件で営業を続けられる候補先と工程を選ぶことになります。
急いで後任を一人決めるより、一部の業務を社内へ、別の業務を買い手へ渡す方法も比較します。工場長が毎日出勤できなくても、一定期間の技術確認に協力できるなら選択肢は広がるかもしれません。ただし、健康や家族の事情で対応できないことを残留の前提にしてはいけません。本人の意思と可能な時間を先に確認し、約束できる範囲で引継ぎを設計することが、実行後の混乱を抑えます。
特定の顧客に売上が偏っていると交渉できませんか
集中の割合だけで交渉の可否は決まりません。なぜ継続して選ばれているか、契約や顧客承認、品質と納期の実績、発注計画を説明できるかが重要です。特定顧客向けの設備や技能が強みなら、それを維持する条件を買い手へ示します。一方、代表者個人の関係だけで発注が決まっている部分があるなら、退任後の継続を慎重に確認します。売上を分散させれば直ちに解決するという話ではありません。
新規顧客を増やそうとして、納期の難しい低採算の仕事まで受けると、本来の強みを損なう場合があります。売却前に無理に構成比を変えるより、既存顧客の今後の発注と、買い手が支援できる営業を分けて考えます。継続を確約されていない注文は予定として扱い、約束された数量と混ぜません。候補先が顧客との面談を望む場合も、面談の目的と伝える範囲を合意してから進めることが必要です。
買い手が競合会社の場合、情報をどこまで出してよいですか
競合会社だから一切検討できないわけではありませんが、価格表、顧客別採算、図面、開発計画など、交渉終了後にも競争に影響する情報は慎重に扱います。初期比較に必要な数値をまとめ、詳細の閲覧を必要な担当者や専門家に限る方法を検討します。秘密保持契約の存在だけに依存せず、何を知る必要があるか、直接の営業部門へ共有しない運用ができるかを確かめてください。
候補先が質問した資料をすべて一度に出すことと、真摯に調査へ対応することは同じではありません。質問の目的を確認し、顧客名を隠した一覧や専門家による確認結果で足りるかを相談します。取引が成立しなかった場合の返却・削除や、誰が資料を受け取ったかの記録も重要です。疑問を説明し合える候補先かという点は、情報管理だけでなく、その後の交渉関係を判断する材料にもなります。
許可の更新時期が近い場合は、売却を待つべきですか
更新時期だけで一律に延期する必要はありませんが、更新と承継に関する手続がどう関係するかを所管へ確認します。現在の事業者が更新する案と、新体制へ移る案で、人員や事業所に必要な条件が変わる場合があります。期限が近いことを買い手へ伝えずに交渉を進めると、後から実行日を調整することになります。手続を担当する人と提出可能な時期を確かめ、候補先との予定に組み込んでください。
更新に必要な担当者が退任予定であれば、後任の育成や配置も同時に考えます。書類の期限に間に合うことと、実際の運営基準を維持することは別の確認です。会社を売るまでの間も通常の営業義務は続くため、売却が決まるまで何もしないという選択は避けます。必要な更新を続けながら譲渡計画を相談し、二度手間になる可能性より営業を止めないことを優先して判断します。
個人保証だけを先に外してから売ることはできますか
取引金融機関へ見直しを相談する余地はありますが、結果は会社の財務や管理、契約条件等によります。会社と経営者の資金を明確に分け、必要な財務情報を説明できるようにすることは、売却の有無にかかわらず検討する価値があります。ただし、保証解除が必ず実現するという前提で日程を組まないようにしてください。先に解除できる可能性と、承継時の借換え等で対応する可能性を分けて確認します。
主たる借入だけを見て終えず、当座貸越、リース、取引保証など、本人が保証している契約を探します。本人の認識と金融機関等の記録が一致しているかも確認します。複数の契約を一つの「借金の引継ぎ」として扱うと、一部だけ責任が残るおそれがあります。どの書面で終了や変更を確認できるかまで相談し、退任後に持ち続ける書類と連絡先を整理しておくことが必要です。
家族に反対されている間も相談を進めてよいですか
情報を集める段階と、家族の権利に関係する条件を決める段階を分けて考えます。家族が株主や土地の所有者なら、本人の合意が必要になる場面を避けて進めることはできません。株式を持たない家族でも、売却後の生活や働き方に関わるため、反対の理由を聞くことが役立ちます。事業を失う不安なのか、収入への心配なのか、家名や社員への思いなのかで、説明する内容は変わります。
売却代金の希望額だけを話すより、独立経営を続けた場合の負担や、退任後に残る役割を一緒に整理してみます。親族へ継ぐ案があるなら、その人自身の意思と資金計画も確認します。家族が賛成するまで候補先へ何も聞けないとは限りませんが、家族の所有物や意思を確定事項として約束しないことが大切です。相談中の範囲と、合意が必要になる時点を明らかにして進めます。
買い手が工場移転を条件にする場合、何を比べればよいですか
移転による費用削減だけでなく、従業員、顧客承認、設備の停止期間、物流、許認可、土地の扱いを合わせて比較します。買い手の既存工場に余地があっても、搬送後すぐに同じ品質で生産できるとは限りません。現在地を残す案と、段階的に移す案を同じ期間で比べると、一時費用と継続費用が分かりやすくなります。売主にとって守るべき地域の雇用や拠点がどこまで変わるかも確認します。
条件を受け入れる場合は、移転が遅れたときの現工場の使用期間と費用負担を決めます。土地の引渡しや賃貸終了の日だけを先に固定すると、移転計画がずれた際に操業場所を失う可能性があります。買い手の計画には、移せない顧客や設備が見つかった場合の代替案も必要です。移転の判断を成約後へ一任するのか、事前に売主が確認する範囲を置くのかを、契約条件として相談してください。
売却代金と、残留して働く報酬はまとめて考えてよいですか
生活の収入としては両方を考えますが、契約上の性質と支払条件は分けて比較します。株式や事業の代金と、役員・従業員・顧問等として仕事をする対価では、求められる行動や支払いが終わる条件が異なります。残留報酬を含めた大きな総額だけを見ると、想定より多くの勤務が必要になるかもしれません。仕事内容、拘束日数、任期、終了時の扱いを確認してから、受取額の計画へ加えてください。
健康上の事情等で働けなくなった場合に、売却代金まで変わる条件がないかも確かめます。後払いと業績連動、勤務報酬が複雑に結びつく提案では、どの条件がどの金額に影響するかを書き出します。税務上の扱いも個別に確認が必要です。仕事を続ける意思がある場合でも、その報酬を受け取るために会社の経営責任まで長く負う契約になっていないか、自分の退任目的と照らして判断します。
候補先との交渉が止まったら、同じ資料を別の相手へ出せますか
出し直す前に、現在の契約に独占交渉や情報開示に関する条件がないかを確認します。別候補へ進める状態になっても、前の候補向けに加えた顧客名や詳細資料をそのまま一括で共有する必要はありません。新しい相手が検討する目的と段階に合わせて組み直します。業績や人員、契約更新の状況も変化するため、以前の資料に追記すべき事実がないかを確認してから使用してください。
交渉が止まった理由も振り返ります。価格の見解差、設備の状態、保証解除、人員配置など、相手が変われば解決する課題と、自社で整理すべき課題は異なります。前の候補の条件をそのまま次の相場とみなさず、合意できなかった前提を確認します。取引が不成立でも通常の経営は続くため、対応した資料や改善を社内に残し、次の検討と独立継続の両方に役立てることが重要です。
会社名を出さず、売るか迷っている段階でも相談できますか
茨城 M&Aの初期相談では、会社名より先に、業種、県内の大まかな地域、経営者が困っている仕事、希望する時期から論点を整理できます。当サイトの譲渡希望企業様専用問い合わせフォームは会社名・屋号を任意としています。一方、お名前、メールと確認欄、対象業種、相談内容、迷惑送信防止の確認、情報取扱いへの同意は必要です。社名を伏せることと、連絡情報を一切記載しないことは異なります。
最初の相談では、売却額を一つだけ求めるより、退任したい理由、残したい雇用や拠点、気になっている保証や親族資産を伝えると、次の確認が具体的になります。まだ比較できる案が揃っていないなら、独立継続や内部承継も含めて整理します。候補先への情報開示は、その相手と目的を確認しながら進める事項です。今の会社をどのような状態で次へ渡したいかを、判断の出発点にしてください。
茨城 M&Aの相談は、会社の「次の一か月」を説明するところから
相談時には、会社の全資料を完成させる必要はありません。まず主な顧客への納品、現場の人員、設備の状態、社長自身が担っている判断を一枚に並べてみてください。次の一か月の仕事を進めるために欠かせないものが見えると、買い手に伝える強みと、先に準備したい条件が具体的になります。
希望価格とともに、退任したい時期、従業員の勤務先、残したい工場や商号、個人保証の扱いもお伝えください。「売るかどうか」からの相談であっても、親族・従業員への承継や独立継続と並べて考えるための出発点になります。契約、税務、許認可などは、対象事業と実行時点を定めて各専門家や所管窓口と確認します。
茨城M&A総合センターの売却・事業承継相談フォームでは、会社名は任意です。氏名・メールアドレスなどの必須項目と個人情報の取扱いを確認してご利用ください。買収候補へ会社が特定される情報を開示する範囲や順序は、相談先とあらかじめ確認して進めます。
参考文献・公表情報
2026年9月20日確認。統計の調査年・対象年・公表日、取引の発表・契約・実行を区別して記載しています。出典は企業当事者、行政機関などの公表情報です。
- 茨城県「市町村早わかり-令和8年7月-」。公表・対象時点:2026-08-03。対象:地域区分は2026年7月現在。各統計は表ごとに対象年が異なる。
- 茨城県(外資系企業向けポータルサイト)「茨城県の概要」。2026年9月20日掲載版を確認。対象:ページの更新日不明。2026-09-20確認。掲載指標は2023年度・2015~2024年累計等が混在。
- 茨城県政策企画部統計課「2024年経済構造実態調査(製造業事業所調査)茨城県結果の概要」。公表・対象時点:2026-03。対象:事業所・従業者は2024年6月1日。製造品出荷額等・付加価値額は2023年1~12月。
- 日本銀行水戸事務所「2026年8月 茨城県金融経済概況」。公表・対象時点:2026-08-13。対象:公表2営業日前までの利用可能情報。各系列の直近月は2026年5~7月等で異なる。
- 日本銀行水戸事務所「2026年6月 企業短期経済観測調査結果(茨城県)」。公表・対象時点:2026-07-01。対象:2026年6月調査、回答期間2026年5月28日~6月30日。
- 茨城県「2025年 工場立地動向調査の結果について」。公表・対象時点:2026-06-15。対象:2025年1~12月。
- 茨城県「農業産出額及び生産農業所得」。公表・対象時点:2025-12-23。対象:2024暦年。品目別資料は2026年3月31日公表。
- 茨城県「2025年農林業センサス結果の概要(確定値)」。公表・対象時点:2026-08-07。対象:2025年2月1日現在。農水省の確定値公表は2026-03-31、県概要掲載は2026-08-07。
- 国土交通省「物流効率化法について(荷主・物流事業者の皆様へ)」。2026年9月20日掲載版を確認。対象:2025年4月努力義務、2026年4月一定規模以上への義務的措置。2026-09-20現行情報確認。
- 独立行政法人中小企業基盤整備機構「令和7年度 事業承継・引継ぎ支援センターの実績について」。公表・対象時点:2026-05-29。対象:令和7年度(2025年4月~2026年3月)。全国のセンター実績。
- 戸田建設「昭和建設株式会社の完全子会社化の方法の一部変更に関する取締役会決議のお知らせ」。公表・対象時点:2021-11-15。
- 戸田建設「2022年3月期 決算短信(企業結合等関係)」。公表・対象時点:2022-05-13。
- 昭和建設「昭和建設 公式サイト(戸田建設グループの案内)」。公表・対象時点:更新日記載なし・2026-09-20確認。
- ヤマダイ食品(同社発表・PR TIMES掲載)「農林水産省所管の官民ファンドから茨城もぎたてファクトリーの株式取得」。公表・対象時点:2021-03-31。
- ヤマダイ食品「茨城もぎたてファクトリーが「輸出EXPO 2026」に出展します」。公表・対象時点:2026-06-10。
- クスリのアオキホールディングス「当社子会社の会社分割(吸収分割)による株式会社スーパーマルモの一部事業承継に関するお知らせ」。公表・対象時点:2021-04-08。
- クスリのアオキホールディングス「2022年5月期 決算短信」。公表・対象時点:2022-07-04。
- アウトソーシング(当時・現BREXA掲載)「株式会社ISC就職支援センターの子会社化に関するお知らせ」。公表・対象時点:2021-09-01。
- アウトソーシングトータルサポート「沿革(ISC就職支援センターBPO事業部の統合を含む)」。公表・対象時点:更新日記載なし・2026-09-20確認。
- オートバックスセブン「株式会社G-7・オートバックスつくばの株式取得(完全子会社化)に関するお知らせ」。公表・対象時点:2022-07-25。
- オートバックスセブン「グループ会社一覧」。公表・対象時点:2026-08-01現在。
- オートバックスセブン「オートバックスつくばさくらの森(茨城県つくば市)新規オープン」。公表・対象時点:2023-07-06。
- 日立物流東日本(当時・現ロジスティード東日本)「「日立ドライバーズスクール」事業譲渡に関するお知らせ」。公表・対象時点:2021-08-02。
- 日立物流(当時・現ロジスティード)「2021年度(2022年3月期)第2四半期決算説明資料」。公表・対象時点:2021-10-27。
- 法務省「民法の一部を改正する法律等の施行に伴う不動産登記事務の取扱いについて(契約上の地位の移転)」。公表・対象時点:2020-03-31。
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」。公表・対象時点:2026-09-20閲覧。
- 厚生労働省「「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」の一部改正について」。公表・対象時点:2026-01-20告示・2026-05-25適用。
- 茨城県 土浦保健所「事業譲渡による営業許可・届出の地位の承継について」。公表・対象時点:2026-07-13更新。
- 古河市「工場立地法の届出」。公表・対象時点:2024-05-09更新。
- 中小企業庁「中小M&Aガイドライン」。公表・対象時点:第3版2024-08・2026-09-20掲載版確認。
- 中小企業庁「経営者保証」。公表・対象時点:2026-09-20閲覧。
